

COMMUNIQUÉ DE PRESSE
Paris, le 17 février 2026
HAUSSE DE +3,9% DU RNR 2025
ACCÉLÉRATION DE LA PERFORMANCE COMMERCIALE
PROGRESSION DE +4,1% DE L’ANR NTA SUR 12 MOIS
PERSPECTIVES DE CROISSANCE SOUTENUE POUR 2026 ET À MOYEN TERME
Recentrage du patrimoine sur des actifs dominants au sein de géographies dynamiques avec des mix locatifs répondant aux attentes des consommateurs, contribuant aux excellentes performances 2025 et aux perspectives favorables
- Résultat Net Récurrent (RNR) en progression de +3,9% à 117,5 M€, soit 1,26 € par action
- Fréquentation des sites en hausse de +3,9%, soit +300 pb au-dessus du panel national
Recentrage sur le segment dynamique des shopping parks avec une profondeur d’offre attrayante et accessible - Chiffre d’affaires des commerçants en progression de +2,6%, soit +280 pb au-dessus du panel national
- Croissance organique des revenus locatifs de +2,8% appuyée par une réversion en hausse de +2,2%
- Taux d’occupation financier courant historique à 98 % et taux d’effort stable à 10,9%
Taux de vacance désormais frictionnel et taux d’effort favorisant la réversion sur le patrimoine - Reprise d’une stratégie de croissance par des acquisitions relutives et créatrices de valeur
Stratégie de croissance qui se prolongera en 2026, concrétisée en 2025 par les acquisitions sur des taux de rendement attractifs du Shop•Park de Saint-Genis 2 et des minoritaires d’Hyperthétis détenant 5 hypermarchés - Hausse de +10,1% de la valeur du patrimoine sur un an, à 3 041 M€ droits inclus
Progression provenant de la revalorisation du Shop•Park de Saint-Genis 2 acquis en juin 2025, de restructurations réussies d’actifs et des effets de l’amélioration des indicateurs opérationnels sur la majeure partie de nos sites - Taux de rendement des expertises stable à 6,65%
- Hausse de +4,1% de l’ANR EPRA NTA à 16,96€ / action vs 16,29 € à fin 2024
- Ratio d’endettement de 39,5%1, en amélioration de 260 pb sur 6 mois
- Dividende par action de 1,00 €2 proposé au titre de 2025
| 31/12/2024 | 31/12/2025 | |
|---|---|---|
| EBITDA (M€) | 147,2 | 148,9 |
| Résultat Net Récurrent par action (€) | 1,21 | 1,26 |
| Valeur1 d’expertise du patrimoine (en M€) | 2 761,2 | 3 041,1 |
| Ratio LTV1 | 35,7% | 39,5% |
| Ratio dette nette sur EBITDA | 6,8x | 8,2x |
| ANR EPRA NTA (€/action) | 16,29 | 16,96 |
OBJECTIFS 2026 ET PERSPECTIVES À MOYEN TERME
- RNR 2026 attendu à au moins 1,29€ par action
- Dividende au titre de 2026 d’au moins 1,00 € par action
- Poursuite de la stratégie de croissance à horizon 2028
Perspectives de croissance annuelle moyenne des loyers comprise entre +5% et +7% permettant d’absorber la hausse des frais financiers et d’envisager une croissance moyenne annuelle du RNR comprise entre +2% et +4%.
I. L’AFFIRMATION D’UN MODÈLE PERFORMANT
L’appétence à consommer des Français ne s’est pas démentie en 2025 mais s’est encore davantage polarisée.
Notre patrimoine désormais repositionné en termes de concept, recentré sur des actifs leaders sur les métropoles françaises les plus dynamiques, constitue un puissant accélérateur de performance.
1. NOTRE TRANSFORMATION DE LA GALERIE MARCHANDE AU SHOP•PARK
Mercialys a anticipé très tôt la polarisation du commerce autour de sites leaders dans chaque bassin de vie et opéré une transformation profonde de son modèle immobilier en abandonnant progressivement la logique de galerie marchande de proximité.
2025 marque l’achèvement quasi complet de ce repositionnement avec 34 sites stratégiques leaders ou co-leaders sur leurs zones de chalandise représentant 96% de la valeur de son patrimoine et 88% des surfaces.
L’objectif à horizon 5 ans est de disposer de plus de 95% d’actifs leaders captant au moins 3 millions de visiteurs à l’année (contre 70% en 2025).
Cette polarisation, également géographique, a aussi guidé le recentrage des actifs autour de régions littorales et frontalières au sein de métropoles régionales parmi les plus dynamiques telles que Marseille, Aix-en-Provence, Toulouse, Rennes, ou Grenoble. Notre réseau s’appuie sur des bassins de vie bénéficiant d’une dynamique de population très supérieure à la moyenne nationale ou de flux touristiques récurrents.
Mercialys a accompagné cette polarisation en conceptualisant un format hybride inédit qu’elle a déployé sur le marché français. Sa nouvelle identité visuelle Shop•Park a été dévoilée lors de son 20ème anniversaire en octobre. Les Shop•Park combinent la richesse d’offre et la diversité d’un centre commercial, l’efficacité économique et les coûts maîtrisés d’un retail park et l’accessibilité immédiate d’une galerie de proximité.
Le groupe privilégie des actifs répondant aux attentes contemporaines : lisibilité de l’offre, rapidité du parcours client, défense du pouvoir d’achat et ancrage territorial fort, dans un format de « juste taille » en mesure de capter une part significative des flux de visiteurs dans chaque zone de chalandise. Ils accueillent entre 50 et 150 enseignes, contre une quinzaine en moyenne dans les galeries d’hypermarchés traditionnelles et leur mix d’enseignes est pensé autour des leaders de chaque segment.
Le focus, au travers de l’ensemble du patrimoine, demeure sur des enseignes à l’accessibilité prix reconnue, catalyseur de l’acte d’achat et s’articule autour d’une stratégie commerciale ciblée des usages de consommations et de leurs évolutions.
En 2025, elle s’est déployée par :
- le renouvellement de l'offre de restauration avec plus de 10 nouvelles signatures : Paradis du Fruit (1er du patrimoine), Hippopotamus (x 2), Volfoni (1er), Dreams Donuts, Miss Cookies, Club Café ;
- la diversification de la palette d'acteurs alimentaires : Grand Frais, Leclerc et Lidl (x 2) ;
A ce titre, 2025 aura été marquée par la finalisation de la rotation intégrale des opérateurs alimentaires qui ancrent les shopping parks de Mercialys ; - l’accentuation de l'offre santé : 5 pharmacies et parapharmacie signées ;
- le développement d’une offre variée de loisirs : Escape Sensas, Monky, Fitness Park sur plus de 10 000 m² ;
- le soutien aux tendances d’actualité sur la mode accessible, la beauté ou l’animalerie : Primark (1er du patrimoine), Aroma-Zone (1er), Tedi (1er), Only, North Face (1er), Normal (x4), Adopt (x3), Biotech USA, Kiko ;
- l’accompagnement à l’évolution de format des enseignes : New Yorker, Adidas, Mango, Adopt.
Ces opérations commerciales bénéficient de l’appui d’un marketing multi-local sur les réseaux sociaux qui a prouvé son efficacité en 2025 en cumulant 417 millions de vues, soit le record de visibilité digitale pour Mercialys. A titre d’illustration de cette capacité d’impact, l’opération Geev Shop à Angers a totalisé plus d’un million de vues localement, la vidéo pour l’enseigne Intersport à Sainte Marie Duparc plus de 18 millions de vues sur Youtube et l’ouverture du magasin Jul Store à Marseille plus de 5 millions.
2. LE CONCEPT SHOP•PARK AGRÈGE LES ATOUTS D’UNE SURPERFORMANCE DURABLE
Les performances opérationnelles constatées sur le patrimoine en 2025 démontrent la pertinence de notre modèle et des stratégies commerciales et marketing qui l’accompagnent :
- la fréquentation des sites du patrimoine s’inscrit en hausse de +3,9% sur 12 mois à fin décembre 2025,
soit une surperformance de +300 pb par rapport à l’évolution du panel national Quantaflow (en hausse de +0,9%) ; - le chiffre d’affaires des commerçants des Shop•Park affiche une croissance de +2,6% sur 12 mois,
soit une surperformance significative de +280 pb par rapport à l’indice national FACT, en recul de -0,2% ; - le taux d’effort3 s’inscrit à un niveau stable de 10,9% ;
- la diversification du portefeuille assure une résilience structurelle : les dix premiers locataires (hors alimentaire) représentent 15% des loyers et aucune enseigne n’a vocation à représenter plus de 3 % des loyers.
Les indicateurs opérationnels performants, portés par une activité de commercialisation en accélération (+10% vs 2024), ouvrent la voie à une croissance durable des revenus locatifs :
1. la croissance organique des loyers facturés ressort en hausse de +2,8%4,
2. le taux de réversion 2025 est en hausse sur un an à +2,2% sur les signatures de l’année,
3. le taux de vacance financière courante5 s’inscrit à un niveau historiquement bas de 2,0% à fin décembre 2025,
4. le taux de recouvrement des loyers et charges à fin décembre 2025 s’établit à un niveau record de 97,8%.
3. UN MODÈLE ÉCONOMIQUE GARANT D’UNE CROISSANCE PÉRENNE DU RNR
Les loyers facturés progressent de +0,5% à 180,1 M€, bénéficiant d’une croissance organique soutenue, partiellement compensée par l’effet prorata temporis des cessions d’actifs de 2024. Les revenus locatifs s’établissent à 180,6 M€, en progression de +0,6%.
L’EBITDA s’établit à 148,9 M€ en hausse de +1,2% par rapport à 2024 du fait de l’acquisition de la galerie St Genis 2 en juin 2025, compensée par les cessions réalisées au 2nd semestre 2024. La marge d’EBITDA demeure à un niveau élevé de 82,4% (+40 pb vs 2024).
Le résultat net récurrent (RNR) s’établit ainsi à 117,5 M€ (+3,9% vs 2024). Il progresse également de +3,9% par action, à 1,26 €, se situant dans le haut de la fourchette de la guidance, révisée en milieu d’année, comprise entre 1,24 et 1,27 € par action.
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 | Var. % |
|---|---|---|---|
| Loyers facturés | 179 151 | 180 084 | +0,5% |
| Revenus locatifs | 179 534 | 180 5916 | +0,6% |
| Loyers nets | 172 314 | 170 498 | -1,1% |
| EBITDA | 147 162 | 148 895 | +1,2% |
| Marge d’EBITDA (% des revenus locatifs) | 82,0% | 82,4% | |
| Résultat net récurrent 7 | 113 129 | 117 505 | +3,9% |
| Résultat net récurrent par action – en euros | 1,21 | 1,26 | +3,9% |
II. UN BILAN SOLIDE PERMETTANT DE SOUTENIR LA CROISSANCE EXTERNE
1. HAUSSE DE +10,1% DE LA VALEUR DU PATRIMOINE EN 2025 (+2,1% À PÉRIMETRE CONSTANT)
La valeur du patrimoine s’établit à 3 041,1 M€ droits inclus, en hausse de +10,1% sur 12 mois à périmètre courant. La valeur d’expertise droits inclus progresse de +2,1% à périmètre constant, portée par la dynamique locative et la solidité des fondamentaux du portefeuille (impact positif des loyers de +2,0%) compensant l’effet d’une légère remontée des taux.
Le taux de rendement moyen des expertises ressort à 6,65% au 31 décembre 2025 stable sur 12 mois. Cette évolution fait ressortir un écart de rendement positif de plus de 300 pb par rapport au taux sans risque (OAT 10 ans) à fin décembre.
| A périmètre courant | A périmètre constant8 | ||||
|---|---|---|---|---|---|
| au 31/12/2025 | Var. au cours des 6 derniers mois | Var. au cours des 12 derniers mois | Var. au cours des 6 derniers mois | Var. au cours des 12 derniers mois | |
| Valeur d’expertise hors droits | 2 834, 6 | +3,7% | +9,7% | +3,7% | +1,7% |
| Valeur d’expertise droits inclus | 3 041,1 | +3,9% | +10,1% | +3,9% | +2,1% |
L’actif net réévalué EPRA NTA (Net Tangible Asset) s’établit à 16,96 € / action9, en hausse de 8,5% sur 6 mois et de 4,1% sur 12 mois. La variation de +0,67 €/action sur 12 mois résulte des impacts (i) du versement de dividendes pour -1,00 €, (ii) du résultat net récurrent pour +1,26 €, (iii) de la variation de la plus-value latente10 pour +1,41 €, dont un effet négatif lié à l’évolution des taux et un effet positif lié aux loyers, (iv) d’autres éléments et de la variation de la juste valeur des dérivés pour -0,99 €.
| EPRA NRV | EPRA NTA | EPRA NDV | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 31 déc. 2024 | 30 juin 2025 | 31 déc. 2025 | 31 déc. 2024 | 30 juin 2025 | 31 déc. 2025 | 31 déc. 2024 | 30 juin 2025 | 31 déc. 2025 | |
| €/action | 18,23 | 17,94 | 19,42 | 16,29 | 15,63 | 16,96 | 16,45 | 15,79 | 17,29 |
| Var. sur 6 mois | +2,4% | -1,6% | +8,2% | +2,7% | -4,0% | +8,5% | -0,5% | -4,0% | +9,5% |
| Var. sur 12 mois | -0,1% | +0,8% | +6,5% | +0,0% | -1,4% | +4,1% | -3,8% | -4,5% | +5,1% |
2. UNE STRUCTURE FINANCIÈRE TRÈS SOLIDE
En juin 2025, Mercialys a procédé à l’émission d’une obligation de 300 M€, d’une maturité de 7 ans, assortie d’un coupon de 4,0 %. Elle a vocation à permettre le rachat de l’obligation de 300 M€ arrivant à maturité en février 2026, portant un coupon de 1,8 %. Dans l’intervalle, la trésorerie issue de cette émission a été placée dans de bonnes conditions. À fin décembre 2025, la maturité moyenne de la dette tirée s’établit à 3,5 ans, contre 3,8 ans à fin 2024. En outre, Mercialys a conservé une couverture de sa dette à taux fixe à un niveau élevé soit 89% à fin 2025.
La situation financière de Mercialys au 31 décembre 2025 est restée très saine et satisfait l’ensemble des covenants prévus dans les différents contrats de crédit.
Ainsi le ratio d’endettement, LTV hors droits11, s’établit à 40,2% au 31 décembre 2025 (38,2% au 31 décembre 2024) du fait des acquisitions détaillées ci-après et en amélioration de 230pb par rapport au 30 juin 2025. Ce niveau est très inférieur au covenant bancaire de 55% qui s’applique sur l’ensemble des lignes bancaires confirmées. Le ratio de LTV droits inclus ressortant à 37,4% à la même date (contre 39,6% au 30 juin 2025 et 35,7% au 31 décembre 2024). Ces ratios n’intègrent pas le crédit-bail de l’actif de Saint-Genis pour 64,6 M€, ce financement n’étant pas rattaché à la dette financière nette. Le LTV ressort à 39,5% (droits inclus) et 42,4% (hors droits) en prenant en compte cet élément.
Le ratio d’ICR s’élève à 4,9x12 au 31 décembre 2025, contre 5,5x au 31 décembre 2024 et 5,7x au 30 juin 2025, largement supérieur au niveau minimum d’au moins 2x fixé par les covenants bancaires.
Le 17 octobre 2025, l’agence Standard & Poor’s a réitéré la notation BBB / perspective stable de Mercialys.
III. DES INVESTISSEMENTS SÉLECTIFS POUR RENFORCER LE PATRIMOINE
L’ambition de croissance de Mercialys s’effectue dans un cadre toujours strict articulé autour de ses grands équilibres financiers et d’une exigence de rendement sensiblement supérieur au rendement actuel moyen du patrimoine.
1. MISE EN ŒUVRE SÉQUENCÉE DU PORTEFEUILLE DE PROJETS SUR DES CRITÈRES RIGOUREUX
À fin 2025, Mercialys dispose d’un portefeuille de projets de près de 400 M€ susceptibles d’être déployés à moyen terme et dont la part engagée s’établit à environ 30 M€. Ce portefeuille, concentré dans les quatre bassins géographiques où la foncière focalise son empreinte immobilière, pourra être déployé de manière séquencée, tant en montants qu’en calendrier. Tous ces projets visant à améliorer la qualité du patrimoine doivent répondre à un critère strict et ambitieux d’une rentabilité sur capitaux employés d’au moins 8%.
A date, Mercialys progresse sur des projets visant 3 types d’objectifs : (1) le renforcement/restructuration de sites existants, (2) l’extension de sites existants et (3) le développement de nouveaux Shop•Park sur des emprises foncières maîtrisées :
1. Renforcement/ restructuration de Shop•Park existants à :
o Toulouse : poursuite de la restructuration de la partie historique avec une ouverture attendue en fin de second semestre 2026 en vue de renforcer l’attractivité du site par l’accueil de moyennes surfaces structurantes (B&M et Fitness Park). Ce projet permettra, à terme, une augmentation du loyer net d’environ 8% ;
o Brest, à la suite d’un accord conclu avec le groupe Casino, reprise de l’hypermarché par l’enseigne Leclerc et ouverture concomitante de moyennes surfaces de jouets et parapharmacie le 4 décembre 2025 ; une première phase livrée en 14 mois dans le respect du budget, ayant généré une hausse de fréquentation d’environ +50 % sur le mois de décembre 2025 ; les ouvertures de Normal et de Grand Frais viendront compléter l’ensemble au second semestre 2026. Par ailleurs, un engagement de vente portant sur les surfaces occupées par Leclerc a été intégré aux accords conclus. Il engage l’opérateur Leclerc à acquérir ses volumes entre le 1er juillet 2026 et le 30 juin 2027 ;
o Niort, restructuration de l’ancien hypermarché Casino par les signatures de New Yorker, Normal, Monky et Lidl ; 90% des surfaces de l’ancien hypermarché ont été relouées pour des livraisons prévues au deuxième trimestre 2026.
2. Extension de Shop•Park existants à :
o Angers : levée de l’ensemble des conditions suspensives de la promesse de vente signée en 2024 portant sur une réserve foncière de 16 000 m2 attenante à un des meilleurs Shop•Park du patrimoine ; projet présentant un potentiel de développement d’environ 25 000 m² dont près de 15 000 m² dédiés aux commerces, restaurants et loisirs, au sein d’un quartier à usage mixte intégrant également du résidentiel et des bureaux. Ce projet permettra, à terme, une augmentation du loyer net d’environ 15% ;
o Grenoble, restructuration et extension de la surface locative sur la partie couverte du site pour y accueillir de nouvelles moyennes surfaces ; autorisations administratives obtenues pour un démarrage des travaux prévu au premier semestre 2026 ; projet pré-commercialisé à hauteur d’environ 80% et permettant une augmentation d’environ +20% des loyers nets.
3. Développement de nouveaux sites Shop•Park à :
o Saint-André (La Réunion) : projet de parc d’activité développé sur des réserves foncières détenues par Mercialys portant sur une surface totale de 15 000 m² (dont 11 000 m2 de commerces), pré-commercialisé à plus de 80% et pour lequel l’obtention du permis de construire est en cours de purge ; ouverture prévue en 2027 ; rendement sur coût prévisionnel attendu à un niveau supérieur à 8,5% ;
o Saint-Denis (Région parisienne) : opération en partenariat avec le promoteur Telamon sur un site en pleine propriété de Mercialys pour laquelle les autorisations administratives nécessaires au projet ont été obtenues ; toutefois, à la suite de recours déposés par des associations de riverains à l’encontre du permis de construire, une procédure est en cours d’instruction devant le Conseil d’État. À l’issue de l’opération, Mercialys demeurera propriétaire de l’ensemble des commerces rénovés et restructurés ;
o Ferney-Voltaire (bassin genevois) : développement en co-promotion d’un projet mixte d’environ 17 000 m² situé dans une zone transfrontalière dynamique à fort pouvoir d’achat entre la France et la Suisse ; promesse de vente portant sur l’acquisition du foncier signée fin 2025 ; les marques d’intérêt déjà obtenues sur plus de 80 % de la surface locative. Le démarrage des travaux est envisagé début 2028, pour une ouverture prévue en 2029, avec une rentabilité prévisionnelle du projet supérieure à 8,0 %.
2. STRATÉGIE D’ACQUISITION RÉPLICABLE REPOSANT SUR UNE CRÉATION DE VALEUR SOLIDE
Mercialys a repris une politique d’investissements active en 2025 répondant aux critères stricts de la foncière : un rendement relutif sur le résultat net récurrent, des fondamentaux immobiliers cohérents avec le positionnement géographique, de durabilité et de format de Mercialys et un potentiel de création de valeur à moyen terme.
Deux opérations d’acquisition d’actifs immobiliers représentant un montant cumulé de 176 M€ pour un rendement moyen de 9% ont été réalisées respectivement en juin et juillet 2025 :
- acquisition du centre commercial de Saint-Genis 2, site leader de l’ouest lyonnais ayant une zone de chalandise de 700 000 habitants Ce site répond aux exigences de Mercialys par sa taille (100 magasins et restaurants sur plus de 18 000 m²), sa position de leader régional et son potentiel d’optimisation des formats et du mix-marchands ;
- rachat des 49% non détenus dans la société Hyperthetis, propriétaire de 66 000 m² de surfaces locatives sur 5 sites.
Par ailleurs, en mars 2025, la Société a acquis les 70% résiduels dans la société de gestion de portefeuille (SGP) ImocomPartners. Au-delà des honoraires engendrés par le fonds sous gestion (670 M€ dédiés aux retails parks), la SGP a pour ambition de développer de nouveaux supports prioritairement consacrés à de l’immobilier commercial. Mercialys pourrait souscrire à de tels fonds dans le strict cadre des règles de prévention des conflits d’intérêt.
Mercialys entend poursuivre en 2026 une politique d’acquisitions ciblées d’actifs existants en immobilier commercial. Ces investissements seront concentrés sur des sites leaders, ou présentant un potentiel clair de leadership sur leur zone de chalandise et des fondamentaux immobiliers solides permettant d’envisager une création de valeur supplémentaire significative.
Le volume d’investissements envisagé par la trésorerie du Groupe serait d’environ 100 M€, tout en restant opportuniste en fonction des projets, avec un critère de rendement strict d’au moins 7 %.
IV. DES AVANCÉES SIGNIFICATIVES DE LA STRATEGIE RSE 4 FAIR IMPACTS FOR 2030 DONT UNE TRAJECTOIRE CARBONE RENFORCÉE VERS UN OBJECTIF NET ZERO
Le positionnement de Mercialys parmi les acteurs de référence en matière de RSE a été reconnu par plusieurs distinctions sectorielles en 2025. La Société a réintégré la A-List du CDP, qui distingue les entreprises les plus engagées dans la lutte contre le changement climatique. Elle maintient également son statut « Green Star » au GRESB et a été reconnue ESG Top Rated Company et Low Carbon Transition Leader par Sustainalytics.
En 2025, Mercialys a poursuivi la mise en œuvre de sa stratégie RSE décennale 4 Fair Impacts for 2030 et franchi de nouveaux jalons structurants, confirmant l’intégration des enjeux environnementaux, sociaux et de gouvernance au cœur de son modèle.
Au cours de l’exercice, plusieurs réalisations majeures peuvent être soulignées :
- une réduction des émissions de gaz à effet de serre (GES) scope 1 et 2 par m² de - 27 % par rapport à 2024 ;
- un taux moyen de valorisation des déchets de 73 %, traduisant la montée en puissance des dispositifs de recyclage ;
- la certification BREEAM In-Use de 100 % des centres stratégiques, avec une note moyenne de 73,8 % en partie 2 ;
- le déploiement d’opérations dédiées à l’emploi sur 71 % des centres, contribuant à l’ancrage territorial ;
- un index d’égalité professionnelle entre les femmes et les hommes de 96/100 ;
- une gouvernance alignée sur les meilleurs standards du marché, reposant notamment sur un Conseil d’administration composé à 78% d’administrateurs indépendants.
Enfin, Mercialys confirme son rôle pionnier en matière de décarbonation de l’immobilier commercial, avec la certification de sa trajectoire Net Zero par la Science Based Targets initiative (SBTi), obtenue en août 2025 selon le référentiel sectoriel Bâtiments dans une approche Whole Building.
V. DIVIDENDE 2025, OBJECTIFS 2026 ET PERSPECTIVES À MOYEN TERME
1. DIVIDENDE AU TITRE DE L’EXERCICE 2025
Le Conseil d’administration de Mercialys proposera à l’Assemblée générale du 23 avril 2026 le versement d’un dividende de 1,00€ par action identique à celui de 2024. La distribution correspond à 80% du RNR 2025 et offre un rendement de 5,9% sur l’actif net réévalué NTA de 16,96 € par action à fin 2025 et de 9,1% sur le cours de clôture annuel.
La proposition de dividende au titre de 2025 est constituée de l’obligation de distribution au titre du statut SIIC concernant les bénéfices exonérés provenant :
- des opérations de location ou sous-location d’immeubles (dividendes distribués par les filiales assujetties au régime SIIC inclus) soit 0,73 €/action ;
- de la distribution du résultat exonéré inscrit au bilan de la Société pour 0,27 €/action.
Le détachement du coupon interviendra le 4 mai 2026, le dividende étant payé le 6 mai 2026.
2. OBJECTIFS 2026
En 2026, le RNR devrait continuer de s’appuyer sur une performance opérationnelle solide. Il intégrera également l’évolution du résultat financier, liée au refinancement d’une partie de la dette, dans un contexte de gestion active et anticipée des échéances. Dans ce cadre, Mercialys se fixe les objectifs suivants :
- Résultat Net Récurrent d’au moins 1,29€ par action
- Dividende d’au moins 1,00 € par action.
3. PERSPECTIVES FAVORABLES À MOYEN TERME
A horizon 2028, Mercialys envisage une croissance annuelle moyenne des loyers comprise entre +5% / +7%. Elle permettra d’absorber la hausse des frais financiers et d’ambitionner une croissance moyenne annuelle du RNR comprise entre +2% / +4% avec une politique de distribution visant à un dividende annuel autour de 80% du RNR par action.
* * *
Ce communiqué de presse est disponible sur le site www.mercialys.fr
Une présentation de ces résultats est également disponible en ligne, dans la rubrique :
Investisseurs / Actualités et communiqués / Communiqués financiers
Contact analystes et investisseurs
Olivier Pouteau
Tél : +33 6 30 13 27 31
Email : opouteau@mercialys.com
À propos de Mercialys
Mercialys est l’une des principales sociétés foncières françaises. Elle est spécialisée dans la détention, la gestion et la transformation d’espaces commerciaux en anticipation des tendances de consommation, pour compte propre comme pour compte de tiers. Au 31 décembre 2025, la Société disposait d’un patrimoine immobilier de 3,0 Md€ droits inclus pour une base locative annualisée de 178,6 M€. Mercialys est cotée en bourse depuis le 12 octobre 2005 sous le symbole MERY et bénéficie du régime des sociétés d’investissement immobilier cotées (« SIIC »). Membre du SBF 120 et du compartiment A d’Euronext Paris, le nombre de ses actions en circulation au 31 décembre 2025 s’établit à 93 886 501.
AVERTISSEMENT
Certaines déclarations figurant dans le présent communiqué de presse peuvent contenir des prévisions qui portent notamment sur des évènements futurs, des tendances, projets ou objectifs. Ces prévisions comportent par nature des risques, identifiés ou non, et des incertitudes pouvant donner lieu à des écarts significatifs entre les résultats réels de Mercialys et ceux indiqués ou induits dans ces déclarations. Prière de se référer au Document d’enregistrement universel de Mercialys disponible sur www.mercialys.fr pour l’exercice clos au 31 décembre 2024 afin d’obtenir une description de certains facteurs, risques et incertitudes importants susceptibles d’influer sur les activités de Mercialys. Mercialys ne s’engage en aucune façon à publier une mise à jour ou une révision de ces prévisions, ni à communiquer de nouvelles informations, de nouveaux évènements futurs ou tout autre circonstance qui pourraient remettre en question ces prévisions.
ANNEXE AU COMMUNIQUÉ DE PRESSE
Rapport Financier
| 1. États financiers | 9 |
|---|---|
| 2. Principaux faits marquants 2025 | 12 |
| 3. Commentaires sur l’activité | 12 |
| 4. Commentaires sur les résultats consolidés | 14 |
| 5. Perspectives | 23 |
| 6. Événements postérieurs à la clôture de la période | 23 |
| 7. Mesures de performance EPRA | 24 |
Rapport financier
En application du règlement européen 1606/2002 du 19 juillet 2002, les états financiers consolidés du groupe Mercialys sont établis conformément aux normes IFRS (International Financial Reporting Standards) publiées par l’IASB (International Accounting Standards Board) telles qu’adoptées par l’Union qui sont applicables au 31 décembre 2025. Ce référentiel est disponible sur le site de la Commission européenne à l’adresse suivante : https://ec.europa.eu/info/business-economy-euro/company-reporting-and-auditing/company-reporting/financial-reporting_fr. Les méthodes comptables exposées ci-après ont été appliquées d’une façon permanente à l’ensemble des périodes présentées dans les états financiers consolidés, après prise en compte, ou à l’exception des nouvelles normes et interprétations décrites ci-dessous.
1. États financiers
Les procédures d’audit sur les comptes consolidés ont été effectuées. Le rapport de certification est en cours d’émission.
1.1. Compte de résultat consolidé
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Revenus locatifs | 179 534 | 180 59113 |
| Charges locatives et impôt foncier | (47 639) | (47 208) |
| Charges et impôt refacturés aux locataires | 41 631 | 40 734 |
| Charges nettes sur immeubles | (1 212) | (3 620) |
| Loyers nets | 172 314 | 170 498 |
| Revenus de gestion, d’administration et d’autres activités | 3 239 | 7 852 |
| Autres produits | 2 | 1 |
| Autres charges | (7 867) | (5 784) |
| Charges de personnel | (20 526) | (23 672) |
| Dotations aux amortissements | (37 828) | (38 775) |
| Reprises/(Dotations) aux provisions | (901) | 5 027 |
| Autres produits opérationnels | 154 721 | 7 413 |
| Autres charges opérationnelles | (161 009) | (43 781) |
| Résultat opérationnel | 102 145 | 78 779 |
| Produits de trésorerie et d’équivalents de trésorerie | 6 727 | 9 528 |
| Coût de l’endettement financier brut | (51 243) | (48 529) |
| (Coût)/Produit de l’endettement financier net | (44 516) | (39 002) |
| Autres produits financiers | 947 | 2 357 |
| Autres charges financières | (3 472) | (5 044) |
| Résultat financier | (47 041) | (41 688) |
| Charge d'impôt | (793) | (1 128) |
| Quote-part de résultat net des entreprises associées et coentreprises | 2 432 | 916 |
| Résultat net de l’ensemble consolidé | 56 742 | 36 879 |
| dont participations ne donnant pas le contrôle | 2 983 | 2 914 |
| dont part du Groupe | 53 759 | 33 964 |
| Résultat par action14 | ||
| Résultat net, part du Groupe (en euro) | 0,58 | 0,36 |
| Résultat net dilué, part du Groupe (en euro) | 0,58 | 0,36 |
1.2. État de la situation financière consolidée
| ACTIFS (en milliers d’euros) | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Ecart d’acquisition | - | 11 470 |
| Immobilisations incorporelles | 3 424 | 12 390 |
| Immobilisations corporelles | 7 445 | 9 082 |
| Immeubles de placement | 1 720 595 | 1 692 018 |
| Actifs au titre des droits d’utilisation | 14 784 | 143 493 |
| Participations dans les entreprises associées | 40 315 | 32 409 |
| Autres actifs non courants | 30 604 | 32 161 |
| Actifs d’impôts différés | 1 700 | 1 326 |
| Actifs non courants | 1 818 867 | 1 934 348 |
| Créances clients | 30 766 | 27 853 |
| Autres actifs courants | 27 048 | 27 879 |
| Trésorerie et équivalents de trésorerie | 283 653 | 435 319 |
| Immeubles de placement détenus en vue de la vente | 0 | 7 721 |
| Actifs courants | 341 467 | 498 772 |
| Actifs | 2 160 334 | 2 433 120 |
| CAPITAUX PROPRES ET PASSIFS (en milliers d’euros) | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Capital social | 93 887 | 93 887 |
| Primes, titres auto-détenus et autres réserves | 537 179 | 501 203 |
| Capitaux propres part du Groupe | 631 065 | 595 089 |
| Intérêts ne donnant pas le contrôle | 130 957 | 71 435 |
| Capitaux propres | 762 022 | 666 524 |
| Provisions non courantes | 1 390 | 1 453 |
| Dettes financières non courantes | 1 237 529 | 1 234 560 |
| Dépôts et cautionnements | 29 424 | 32 050 |
| Passifs de location non courants | 13 991 | 74 570 |
| Autres dettes non courantes | 4 675 | 3 462 |
| Passifs non courants | 1 287 010 | 1 346 095 |
| Dettes fournisseurs | 10 916 | 8 989 |
| Dettes financières courantes | 50 765 | 360 042 |
| Passifs de location courants | 1 204 | 6 657 |
| Provisions courantes | 16 644 | 14 682 |
| Autres dettes courantes | 31 384 | 30 112 |
| Dettes d’impôt exigible courant | 390 | 17 |
| Passifs courants | 111 303 | 420 500 |
| Capitaux propres et passifs | 2 160 334 | 2 433 120 |
1.3. État consolidé des flux de trésorerie
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Résultat net, part du Groupe | 53 759 | 33 964 |
| Participations ne donnant pas le contrôle | 2 983 | 2 914 |
| Résultat net de l’ensemble consolidé | 56 742 | 36 879 |
| Dotation aux amortissements (1) et aux provisions, nette des reprises | 31 049 | 71 472 |
| Charges/(Produits) calculés liés aux stock-options et assimilés | 880 | 843 |
| Autres charges/(Produits) calculés (2) | 192 | (1 207) |
| Quote-part de résultat net des entreprises associées et coentreprises | (2 432) | (916) |
| Dividendes reçus des entreprises associées et coentreprises | 3 687 | 2 674 |
| Résultat sur cessions d’actifs | 13 410 | 1 748 |
| Coût/(Produit) de l’endettement financier net | 44 516 | 39 002 |
| Intérêts financiers nets au titre des contrats de location | 360 | 2 020 |
| Charge d’impôt (y compris différé) | 793 | 1 128 |
| Capacité d’autofinancement (CAF) | 149 197 | 153 643 |
| Impôts perçus/(versés) | (707) | (1 612) |
| Variation du besoin en fonds de roulement liée à l’activité, hors dépôts et cautionnements (3) | 8 555 | 2 379 |
| Variation des dépôts et cautionnements | 4 489 | 2 616 |
| Flux nets de trésorerie liés à l’activité | 161 535 | 157 027 |
| Décaissements liés aux acquisitions : d’immeubles de placement et autres immobilisations | (28 780) | (101 752) |
| d’actifs financiers non courants | (19) | (281) |
| Encaissements liés aux cessions : d’immeubles de placement et autres immobilisations | 131 202 | - |
| d’actifs financiers non courants | 945 | 1 004 |
| Investissements dans des entreprises associées et coentreprises | (1 127) | - |
| Incidence des variations de périmètre avec changement de contrôle | - | (26 005) |
| Variation des prêts et avances consentis | - | - |
| Flux nets de trésorerie liés aux opérations d’investissement | 102 220 | (127 035) |
| Dividendes versés aux actionnaires de la société mère (solde) | (92 643) | (93 462) |
| Dividendes versés aux actionnaires de la société mère (acompte) | - | - |
| Dividendes versés aux participations ne donnant pas le contrôle | (60 897) | (15 054) |
| Augmentation et diminution de capital | - | - |
| Autres opérations avec les actionnaires | - | (29 561) |
| Variations des actions propres | (3 408) | 1 469 |
| Augmentation des emprunts et dettes financières | 518 707 | 506 468 |
| Diminution des emprunts et dettes financières | (422 000) | (210 000) |
| Remboursement des passifs de loyers | (1 356) | (3 942) |
| Intérêts financiers perçus (4) | 21 102 | 19 378 |
| Intérêts financiers versés | (57 762) | (53 622) |
| Flux nets de trésorerie liés aux opérations de financement | (98 257) | 121 674 |
| Variation de trésorerie | 165 498 | 151 666 |
| Trésorerie nette d’ouverture | 118 155 | 283 653 |
| Trésorerie nette de clôture | 283 653 | 435 319 |
| dont Trésorerie et équivalents de trésorerie | 283 653 | 435 319 |
| dont Concours bancaires | - | - |
(1) Les dotations aux amortissements sont hors effet des dépréciations sur actifs circulants
(2) Les autres charges et produits calculés sont essentiellement composés de :
| la désactualisation des baux à construction | (197) | (154) |
|---|---|---|
| les droits d’entrée reçus des locataires, étalés sur la durée ferme du bail | 200 | (206) |
| l’étalement des frais financiers | 666 | 726 |
| les intérêts sur prêts non cash et les autres produits et charges financières | (758) | (1 758) |
| (3) La variation du besoin en fonds de roulement se décompose ainsi : | ||
| créances clients | 5 170 | 5 097 |
| dettes fournisseurs | 1 651 | (2 088) |
| autres créances et dettes | 1 734 | (629) |
| Total besoin en fonds de roulement | 8 555 | 2 379 |
(4) Principalement composés des intérêts reçus sur des instruments qualifiés de couverture de dettes selon IAS 7.16
2. Principaux faits marquants 2025
Opérations d’investissement
En mars 2025, Mercialys a acquis les 70% résiduels dans la société de gestion de portefeuille (SGP) régulée ImocomPartners. Au 31 décembre 2025, la SGP gère l’OPPCI ImocomPark, qui détient en France un portefeuille de 33 retail parks, représentant une valeur d’environ 670 millions d’euros (droit inclus).
En juin 2025, Mercialys a fait l’acquisition pour 146 M€ du centre commercial de Saint‑Genis 2, dont une partie a été financée via un contrat de crédit‑bail à échéance au 15 octobre 2031.
En juillet 2025, Mercialys a racheté les 49% de minoritaires de la société Hyperthetis Participations détenus par SPF2 HYPERTHE, pour un montant net de 29,5 M€.
Enfin, via sa filiale Mercialys Campagne 13, constituée en 2025 et détenue à 100 %, Mercialys, a acquis 100 % des parts sociales de deux sociétés : la SCI Boule et la SARL Etablissements S Gaymard, cette dernière détenant 90 % de la SCI Boule et constituant principalement une structure de détention. Le montant total de l’opération s’élève à 10,5 M€.
Evolution de la base locative
En juin 2025, un accord a été conclu avec le groupe Casino, permettant, après obtention de l’autorisation de l’Autorité de la concurrence, la reprise de l’hypermarché précédemment exploité sous l’enseigne Géant Casino sur le site de Brest par un adhérent Leclerc (Brest Eurodis). Au second semestre 2026, l’enseigne Grand Frais, particulièrement plébiscitée par les consommateurs, viendra compléter et renforcer cette proposition commerciale. Ces ouvertures permettent à Mercialys de proposer une exhaustivité d’offre alimentaire inédite au sein de son patrimoine, avec la présence de Leclerc, Intermarché, Auchan, Carrefour, Grand Frais, Monoprix, Lidl et Aldi. Par ailleurs, un engagement de vente portant sur les surfaces occupées par Leclerc a été intégré aux accords conclus avec l’adhérent. Celui-ci engage réciproquement le vendeur, la société Hyperthetis, et l’acquéreur à conclure la vente définitive dans une fenêtre comprise entre le 1er juillet 2026 et le 30 juin 2027.
Financement
En juin 2025, Mercialys a réalisé une émission obligataire de 300 millions d’euros d’une maturité de 7 ans et portant un coupon de 4,0%. Cette liquidité additionnelle permettra le refinancement de la souche obligataire d’un montant de 300 millions d’euros arrivant à échéance en février 2026. Par ailleurs, Mercialys a étendu la maturité de 77% de ses lignes bancaires confirmées non tirées en 2025.
3. Commentaires sur l’activité
3.1. Principaux indicateurs de gestion
L’échéancier des baux est détaillé dans le tableau ci-dessous :
| Au 31/12/2025 | Nombre de baux | LMG* + variable annuels (en M€) | Part des baux échus (% LMG + variable annuels) |
|---|---|---|---|
| Échus au 31/12/2025 | 327 | 23,5 | 13,2% |
| 2026 | 197 | 14,6 | 8,2% |
| 2027 | 196 | 30,0 | 16,8% |
| 2028 | 181 | 16,6 | 9,3% |
| 2029 | 157 | 12,8 | 7,2% |
| 2030 | 239 | 25,9 | 14,5% |
| 2031 | 163 | 11,1 | 6,2% |
| 2032 | 119 | 9,1 | 5,1% |
| 2033 | 137 | 12,0 | 6,7% |
| 2034 | 136 | 10,9 | 6,1% |
| 2035 et au-delà | 144 | 12,1 | 6,8% |
| Total | 1 996 | 178,6 | 100% |
* LMG = Loyer Minimum Garanti
Le stock de baux arrivés à échéance à fin 2025 s’explique par des négociations en cours, des refus de renouvellements avec paiement d’une indemnité d’éviction, des négociations globales par enseignes, des temporisations tactiques, etc.
A fin décembre 2025, le taux de recouvrement des loyers et des charges de l’exercice 2025 ressort à un niveau particulièrement élevé de 97,8% (97,7% à fin 2024).
Le taux de vacance financière courante15 16 - qui exclut la vacance stratégique décidée afin de faciliter la mise en place des projets d’extensions/restructurations - s’élève à 2,0%17 au 31 décembre 2025.
Le taux de réversion 2025 associé aux renouvellements et recommercialisations standard est positif à +2,2%.
Le taux d’effort18 ressort à 10,9% à fin décembre 2025 stable par rapport à 2024 (10,8%). Il représente à la fois un levier pour de la réversion et un support du taux d’occupation. Son niveau soutenable, même après l’impact de l’indexation constaté depuis 2022, reflète les excellentes performances des commerçants en termes de chiffre d’affaires, témoignage de l’attractivité du patrimoine de Mercialys.
Les loyers perçus par Mercialys proviennent d’enseignes très diversifiées. A l’exception des enseignes de distribution alimentaire (Intermarché 5,7% des loyers, Auchan 5,4%, Carrefour 2,4%), aucun autre locataire ne représente plus de 2% du loyer total.
Top 10 des enseignes locataires (hors grandes surfaces alimentaires)
Feu Vert
Armand Thiery
Nocibe
Intersport
FNAC
H&M
Mango
Sephora
Jules
Orange
15,0% des loyers contractuels en base annualisée
La répartition par secteur d’activité (y compris grandes surfaces alimentaires) des loyers de Mercialys est très diversifiée. La Société déploie sa stratégie de constitution de mix marchands équilibrés, avec une poursuite de l’inflexion baissière de son exposition au textile, au profit de secteurs comme la santé et la beauté, la culture, les cadeaux et le sport :
| Quote-Part loyer (en %) | ||
|---|---|---|
| 31/12/2024 | 31/12/2025 | |
| Restauration | 8,9% | 9,2% |
| Santé et beauté | 14,7% | 15,8% |
| Culture, cadeaux et sport | 19,0% | 19,5% |
| Équipement de la personne | 29,2% | 28,9% |
| Équipement du ménage | 7,7% | 8,0% |
| Grandes surfaces alimentaires | 17,3% | 15,4% |
| Services | 3,2% | 3,3% |
| Total | 100,0% | 100,0% |
La structure des loyers au 31 décembre 2025 montre la prédominance, en termes de masse locative, des baux intégrant une clause variable. Cependant, l’exposition de la Société aux loyers purement variables reste très limitée, à environ 2% de la base locative.
| Quote-Part loyer (en %) | ||||
|---|---|---|---|---|
| Nombre de baux 31/12/2025 | LMG + variable annuels (en M€) 31/12/2025 | 31/12/2024 | 31/12/2025 | |
| Baux avec clause variable | 1 297 | 118,9 | 64% | 67% |
| dont LMG | 114,5 | 62% | 64% | |
| dont loyer variable associé au LMG | 1,5 | 1% | 1% | |
| dont loyer variable sans LMG | 2,9 | 2% | 2% | |
| Baux sans clause variable | 699 | 59,7 | 36% | 33% |
| Total | 1 996 | 178,6 | 100% | 100% |
La structure des loyers au 31 décembre 2025 présente une prédominance de baux indexés à l’ILC (Indice des Loyers Commerciaux). En 2026, compte tenu des dates de signature des baux, l’indexation des loyers de Mercialys sera liée à 16% à l’indice publié au 1er trimestre 2025 (soit +1,0%), 19% à l’indice publié au 2ème trimestre 2025 (soit +0,1%), 47% à l’indice publié au 3ème trimestre 2025 (soit -0,5%) et 12% à l’indice du 4ème trimestre 2025 non encore publié au 31.12.2025, les autres indices pesant pour un solde résiduel de 7%.
| Quote-Part loyer (en %) | ||||
|---|---|---|---|---|
| Nombre de baux 31/12/2025 | LMG + variable annuels (en M€) 31/12/2025 | 31/12/2024 | 31/12/2025 | |
| Baux indexés à l’ILC | 1 736 | 167,6 | 96% | 96% |
| Baux indexés à l’ICC | 68 | 4,6 | 3% | 3% |
| Baux indexés à l’ILAT ou non révisables | 177 | 2,0 | 1% | 1% |
| Total | 1 981 | 174,2 | 100% | 100% |
4. Commentaires sur les résultats consolidés
4.1. Loyers facturés, revenus locatifs et loyers nets
Les revenus locatifs comprennent pour l’essentiel les loyers facturés par la Société, auxquels s’ajoutent pour une part limitée les droits d’entrée et indemnités de déspécialisation versés par les locataires et étalés sur la durée ferme du bail (36 mois de façon usuelle).
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 | Var. % |
|---|---|---|---|
| Loyers facturés | 179 151 | 180 084 | +0,5% |
| Droits d’entrée et indemnités de déspécialisation | 384 | 507 | +32,2% |
| Revenus locatifs | 179 534 | 180 59119 | +0,6% |
| Impôt foncier non récupéré | -2 378 | -2 373 | -0,2% |
| Charges locatives non récupérées | -3 631 | -4 101 | +13,0% |
| Charges nettes sur immeubles | -1 212 | -3 620 | n.a. |
| Loyers nets | 172 314 | 170 498 | -1,1% |
L’évolution des loyers facturés résulte principalement de la croissance organique qui ressort à +2,8%20 :
- l’effet de l’indexation pour +2,3 %, soit +3,7 M€ ;
- la contribution du Commerce Éphémère de +0,4%, soit +0,6 M€ ;
- les loyers variables stable ;
- les actions menées sur le parc pour +0,1%, soit +0,2 M€.
Les loyers facturés sont également impactés par des éléments de variation de périmètre pour -3,5 M€ correspondant aux acquisitions et cessions d’actifs réalisées en 2024 et 2025, dont l’acquisition de St Genis 2 en 2025 et les cessions d’hypermarchés en 2024, ainsi que d’autres effets liés aux programmes de restructuration en cours.
Les droits d’entrée et indemnités de déspécialisation21 facturés sur la période sont non significatifs. Après prise en compte des étalements sur la durée ferme des baux prévus par les normes IFRS, les droits d’entrée comptabilisés en 2025 s’établissent à 0,5 M€ contre 0,4 M€ en 2024.
Les revenus locatifs19 s’élèvent ainsi à 180,6 M€ au 31 décembre 2025, en hausse de +0,6% par rapport à fin 2024.
Les loyers nets ressortent à 170,5 M€, en baisse de -1,1% par rapport à 2024. Ils correspondent à la différence entre les revenus locatifs et les charges directement affectables aux sites. Ces charges regroupent les impôts fonciers et les charges locatives non refacturés aux locataires, ainsi que les charges nettes sur immeubles (composées principalement des honoraires de gestion locative versés au gestionnaire locatif et non refacturés et de certaines charges directement imputables à l’exploitation des sites).
Les charges prises en compte dans le calcul des loyers nets s’élèvent à 10,1 M€ en 2025, contre 7,2 M€ en 2024. Le ratio de charges sur immeubles non récupérées / loyers facturés atteint 5,6 % en 2025 contre 4,0% en 2024, sous l’effet notamment de la hausse du nombre d’enseignes en liquidation judiciaire et d’éléments non récurrents favorables en 2024.
4.2. Revenus de gestion, charges de structure et EBITDA
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 | Var. % |
|---|---|---|---|
| Loyers nets | 172 314 | 170 498 | -1,1% |
| Revenus de gestion, d'administration et d'autres activités | 3 239 | 7 852 | +142,4% |
| Autres produits et charges | -7 865 | -5 783 | -26,5% |
| Charges de personnel | -20 526 | -23 672 | +15,3% |
| EBITDA | 147 162 | 148 895 | +1,2% |
| % revenus locatifs | 82,0% | 82,4% |
Les revenus de gestion, d’administration et d’autres activités comprennent notamment les honoraires facturés au titre de prestations de service réalisées par certaines équipes de Mercialys (que ce soit dans le cadre d’une prestation de conseil réalisée par l’équipe d’asset management, ou dans le cadre de la prestation de direction de centre réalisée par les équipes sur site), des honoraires de commercialisation, des honoraires d’asset management et des honoraires de conseil dans le cadre des partenariats mis en place.
Les honoraires facturés en 2025 s’établissent à 7,9 M€, contre 3,2 M€ en 2024. Ils comprennent notamment les revenus, constitués de commissions de gestion perçues, au titre de la détention à 100% depuis mars 2025 de la société de gestion de portefeuille ImocomPartners.
Aucune marge de promotion immobilière n’a été comptabilisée en 2025.
En 2025, aucun autre produit courant significatif n’a été comptabilisé. Les autres charges courantes comprennent principalement les coûts de structure. Ces coûts de structure regroupent notamment les dépenses de communication financière, les rémunérations versées aux membres du Conseil d’administration, les dépenses de communication institutionnelle, de communication des centres, les frais d’études marketing, les honoraires divers (Commissaires aux comptes, conseil, études) et les dépenses d’expertise du parc immobilier. Au cours de l’exercice 2025, ces charges se sont élevées à 5,8 M€ contre 7,9 M€ en 2024.
Les charges de personnel s’élèvent à 23,7 M€ en 2025, en hausse par rapport à 2024 (20,5 M€), cette variation reflétant principalement la masse salariale d’ImocomPartners acquise en mars 2025. Une partie des charges de personnel peut faire l’objet d’une facturation d’honoraires, que ce soit dans le cadre de prestations de conseil réalisées par l’équipe d’asset management, ou dans le cadre de la prestation de direction de centre réalisée par les équipes sur site (cf. paragraphe ci-avant relatif aux revenus de gestion, d’administration et d’autres activités).
En conséquence de ce qui précède, le résultat opérationnel avant amortissements, provisions et dépréciations, autres produits et charges opérationnels (EBITDA22) s’élève à 148,9 M€ en 2025 contre 147,2 M€ en 2024. La marge d’EBITDA ressort à 82,4% (vs. 82,0% au 31 décembre 2024).
4.3. Résultat financier
Le résultat financier pris en compte dans le calcul du RNR représente une charge nette de 33,2 M€ au 31 décembre 2025, en augmentation par rapport au 31 décembre 2024 (27,2 M€). Cette hausse s’explique principalement par l’augmentation de la dette, liée aux acquisitions réalisées en 2025 (dont une part a été financée via un crédit-bail immobilier) ainsi qu’à l’opération de refinancement obligataire anticipée en juin 2025, dont l’impact a été atténué grâce aux placements de trésorerie réalisés au cours de l’exercice.
Ce montant n’inclut pas certains éléments non récurrents, tels que l’inefficacité des couvertures, le risque de défaillance bancaire, les effets résultant des primes et frais de rachat d’obligations, de débouclage et de modification d’instruments de couverture, dont certains font l'objet d'un étalement sur la durée du sous-jacent. Dans le cadre de la restructuration de la dette réalisée en septembre 2024, le rachat d’une souche obligataire avait généré en 2024 des primes et suramortissements. Ces impacts sont présentés dans le détail du résultat financier global ci-après.
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 | Var. % |
|---|---|---|---|
| Coût de l’endettement financier brut hors éléments exceptionnels | -31 753 | -39 715 | +18,9% |
| Produits de trésorerie et équivalents de trésorerie | 6 727 | 9 528 | +41,6% |
| Coût de l’endettement financier net hors éléments exceptionnels23 | -25 026 | -30 188 | +13,1% |
| Autres produits et charges financières | -22 015 | -11 500 | -43,5% |
| RESULTAT FINANCIER | -47 041 | -41 688 | -11,4% |
4.4. Résultat net récurrent (RNR) et résultat net part du groupe
4.4.1. Résultat Net Récurrent
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 | Var. % |
|---|---|---|---|
| EBITDA | 147 162 | 148 895 | +1,2% |
| Résultat financier (hors éléments non récurrents 24) | -27 213 | -33 186 | +21,9% |
| Autres éléments opérationnels (dont provisions) 25 (hors plus ou moins-values de cessions et dépréciations) | 7 | 5 064 | n.a. |
| Charge d'impôt | -594 | -781 | +31,6% |
| Quote-part de résultat net des entreprises associées et coentreprises (hors plus ou moins-values, amortissements et dépréciations) | 3 431 | 2 945 | -14,2% |
| Participations ne donnant pas le contrôle (hors plus ou moins-values, amortissements et dépréciations) | -9 664 | -5 432 | -43,8% |
| RNR | 113 129 | 117 505 | +3,9% |
| RNR par action26 | 1,21 | 1,26 | +3,9% |
Les autres éléments opérationnels (dont provisions) s’élèvent à +5,1 M€ à fin 2025, contre 0 M€ à fin 2024. Ils comprennent principalement des indemnités de résiliation liées à des fins de bail anticipées, destinées à compenser les flux locatifs des baux sortants. Les surfaces concernées sont déjà commercialisées à plus de 90 % et ces indemnités couvrent plus que la vacance locative transitoire pendant les travaux. Ces éléments intègrent également l’effet des reprises nettes de provisions.
Au titre de l’exercice 2025, la charge d’impôt comptabilisée dans le résultat net récurrent s’élève à 0,8 M€, principalement constituée de CVAE, en légère hausse par rapport à fin 2024. Pour mémoire, le régime fiscal des SIIC prévoit une exonération d’impôt sur les sociétés les résultats issus des activités immobilières, sous réserve de la distribution d’au moins 95 % du résultat provenant des revenus locatifs et de 70 % des plus ou moins-values de cession d’actifs immobiliers.
Le montant pris en compte au 31 décembre 2025 au titre de la quote-part de résultat net des entreprises associées et co- entreprises (hors plus ou moins-values, amortissements et dépréciations) s’élève à 2,9 M€ contre 3,4 M€ au 31 décembre 2024. Cette évolution intègre le changement de méthode de consolidation de la SGP ImocomPartners. Celle-ci, détenue à 30% en 2024, était consolidée en entreprise associée. Elle est consolidée en intégration globale depuis mars 2025 à la suite de l’acquisition des 70% restants par Mercialys.
Les sociétés comptabilisées par mise en équivalence dans les comptes consolidés de Mercialys sont la SCI AMR (créée en partenariat avec Amundi Immobilier en 2013 et dont Mercialys détient 25% des parts), la SNC Aix2 (dont Mercialys a acquis 50% des parts en décembre 2013 et dont Altarea Cogedim détient les 50% restants), la société Corin Asset Management SAS (dont Mercialys détient 40% des parts), la SAS Saint-Denis Genin (dont Mercialys détient 30% des parts) ainsi que la société DEPUR Expériences, détenue à 22,9%.
Les participations ne donnant pas le contrôle (hors plus ou moins-values, amortissements et dépréciations) s’élèvent à 5,4 M€ au 31 décembre 2025, contre 9,7 M€ au 31 décembre 2024. Elles sont principalement liées à la participation de 49 % détenue par BNP Paribas REIM France dans les sociétés Hyperthetis Participations et Immosiris. Mercialys conservant le contrôle exclusif, ces entités sont consolidées par intégration globale. La diminution des intérêts minoritaires s’explique (i) par la cession, en juillet 2024, des quatre hypermarchés détenus par Hyperthétis, et (ii) par l’acquisition en juillet 2025 par Mercialys des 49 % restants dans Hyperthetis, portant la détention de Mercialys à 100% à compter de cette date.
Sur la base de ces éléments, le RNR 27 s’établit à 117,5 M€ en 2025, contre 113,1 M€ en 2024, soit une progression de +3,9 %. Rapporté au nombre moyen d’actions (basique) sur la période, le RNR atteint 1,26 €/action au 31 décembre 2025, en hausse de +3,9 %. Cette performance se situe dans le haut de la fourchette de l’objectif révisé au S1 2025, comprise entre 1,24 € et 1,27 € par action.
4.4.2. Résultat net part du groupe
| (en milliers d’euros) | 31/12/2024 | 31/12/2025 | Var. % |
|---|---|---|---|
| RNR | 113 129 | 117 505 | +3,9% |
| Dotation aux amortissements | -37 828 | -38 776 | +2,5% |
| Autres produits et charges opérationnels | -7 195 | -36 404 | n.a. |
| Inefficacité des couvertures, risque de défaillance bancaire et impact net des rachats obligataires et opérations de couvertures | -20 028 | -8 849 | -55,8% |
| Quote-part de résultat net des entreprises associées et coentreprises et participations ne donnant pas le contrôle (amortissements, dépréciations et plus ou moins-values) | 5 681 | 489 | -91,4% |
| Résultat net part du groupe | 53 759 | 33 964 | -36,8% |
Les dotations aux amortissements s’établissent à 38,8 M€ en 2025, contre 37,8 M€ au 31 décembre 2024, cette évolution reflétant les investissements réalisés par Mercialys sur la période.
Les autres produits et charges opérationnels non intégrés dans le RNR correspondent notamment au montant des plus ou moins-values de cessions immobilières nettes et provisions pour dépréciations d’actifs.
À ce titre, le montant des autres produits et charges opérationnels s’élève à -36,4 M€ au 31 décembre 2025, contre -7,2 M€ au 31 décembre 2024. Ce montant inclut essentiellement :
- les dotations aux provisions pour dépréciations d’immeubles de placement pour -34,6 M€ contre -2,1 M€ au 31 décembre 2024
- des produits et charges liés aux cessions, acquisitions et régularisations de cessions antérieures pour -1,7 M€ contre - 5,1 M€ au 31 décembre 2024
Par ailleurs, Mercialys a comptabilisé en 2025 des impacts liés à des opérations de couverture non récurrentes. Le résultat financier intègre également des effets liés à l’inefficacité d’instruments financiers ainsi qu’au risque de défaillance des contreparties bancaires. L’ensemble de ces éléments représente un montant total de -8,8 M€. À titre de comparaison, les impacts financiers non récurrents constatés en 2024 provenaient principalement de l’opération de refinancement, incluant notamment la prime de rachat de la souche obligataire arrivant à échéance en juillet 2027 ainsi que les amortissements exceptionnels générés par ce rachat, pour un montant total de -20,0 M€.
Enfin, la quote-part de résultat net des entreprises associées et coentreprises, incluant les participations ne donnant pas le contrôle (amortissements, dépréciations et plus ou moins-values), s’établit à 0,5 M€ à fin 2025, contre 5,7 M€ en 2024. La baisse observée s’explique principalement par les impacts liés aux cessions des quatre hypermarchés d’Hyperthetis en 2024, ainsi que par la comptabilisation de provisions pour dépréciation concernant la société AMR en 2025.
Dès lors, le résultat net part du groupe, tel que défini par les normes IFRS, s’élève à 34,0 M€ pour 2025, contre 53,8 M€ pour 2024.
4.5. Structure financière
4.5.1. Trésorerie, structure et coût de la dette
La trésorerie s’élève à 435,3 M€ au 31 décembre 2025 contre 283,7 M€ au 31 décembre 2024. Les principaux flux ayant impacté la variation de trésorerie sur la période sont notamment les :
- flux nets de trésorerie générés par l’activité sur la période : +157,0 M€
- encaissements / décaissements liés aux cessions / acquisitions d’actifs réalisés en 2025 : -127,0 M€
- distributions de dividendes aux actionnaires de la société mère et aux minoritaires : -108,5 M€
- émissions et remboursements d’emprunts nets de la variation de l’encours de billets de trésorerie : +296,5 M€
- intérêts nets versés : -34,2 M€
- acquisition des 49% de parts de BNP dans Hyperthetis : -29,6 M€
Au 31 décembre 2025, le montant de la dette tirée par Mercialys s’élève à 1 592 M€ et se décompose en :
- une obligation d’un montant nominal de 300 M€, rémunérée à un coupon fixe de 1,8%, avec une échéance en février 2026 ;
- un placement privé obligataire, d’un montant nominal de 150 M€, rémunéré à un coupon fixe de 2,0%, avec une échéance en novembre 2027 ;
- une obligation d’un montant nominal de 500 M€, rémunérée à un coupon fixe de 2,5%, avec une échéance en février 2029 ;
- une obligation d’un montant nominal de 300 M€, rémunérée à un coupon fixe de 4,0%, avec une échéance en septembre 2031 ;
- une obligation d’un montant nominal de 300 M€, rémunérée à un coupon fixe de 4,0%, avec une échéance en juin 2032 ;
- 42 M€ d’encours de billets de trésorerie rémunérés à un taux moyen d’environ 2,5%.
Le coût moyen obligataire de la dette s’établit à 2,9 % au 31 décembre 2025, à comparer à 2,7 % au 31 décembre 2024. Son évolution sur l’exercice reflète à la fois l’augmentation de l’endettement liée aux acquisitions réalisées en 2025 et le refinancement obligataire anticipé intervenu en juin 2025 sur la souche arrivant à échéance en février 2026.
La maturité moyenne de la dette tirée, y compris billets de trésorerie ressort à 3,5 années à fin décembre 2025, contre 4,0 années à fin juin 2025 et 3,8 années au 31 décembre 2024.
Echéancier de la dette tirée (en M€) de Mercialys au 31 décembre 2025 :
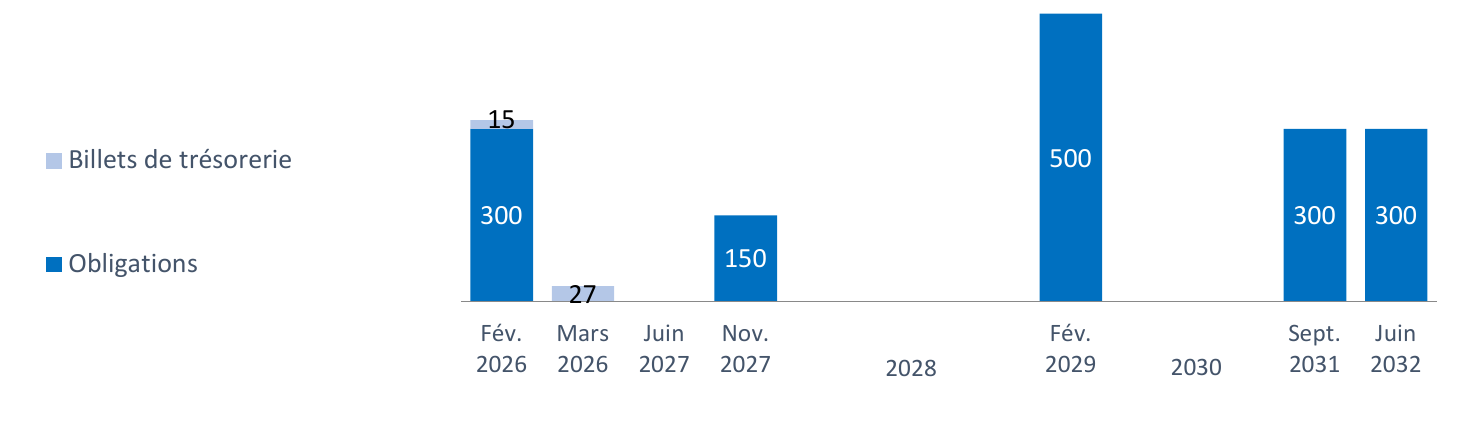
Dans un contexte de forte volatilité des taux d’intérêt, Mercialys a maintenu une position de dette à taux fixe de 89% à fin décembre 2025 (y compris billets de trésorerie).
La dette financière nette s’établit à 1 154,6 M€ au 31 décembre 2025, contre 1 002,9 M€ au 31 décembre 2024, en lien avec les acquisitions réalisées en 2025.
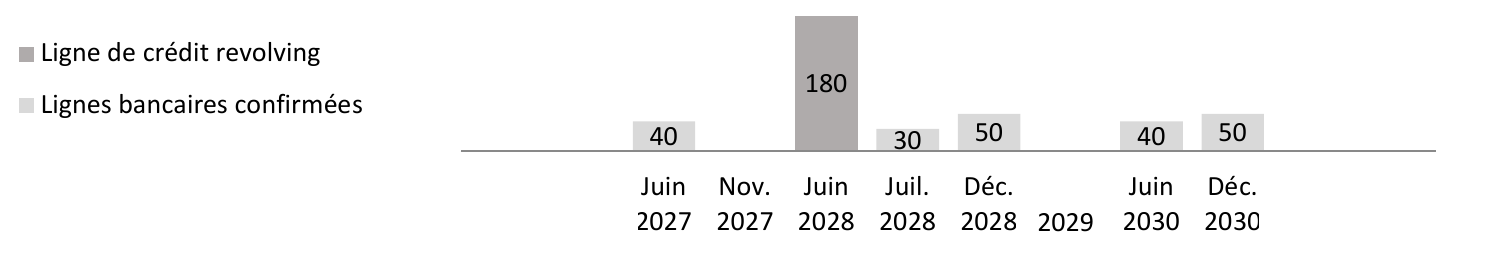
Mercialys dispose, par ailleurs, de ressources financières non tirées à hauteur de 390 M€ lui permettant de bénéficier d’un niveau de liquidité satisfaisant :
- une ligne de crédit revolving bancaire de 180 M€ à échéance juin 2028. La marge sur Euribor est de 155 pb (pour une notation BBB) et lorsqu’elle n’est pas tirée cette ligne donne lieu au paiement d’une commission de non-utilisation de 40% de la marge ;
- cinq lignes bancaires bilatérales confirmées pour un montant total de 210 M€, de maturité comprise entre juin 2027 et décembre 2030. Les marges sur Euribor sont inférieures ou égales à 155 pb (pour une notation BBB) ou établies à taux fixe, et lorsqu’elles ne sont pas tirées ces lignes donnent lieu au paiement de commissions de non-utilisation jusqu’à 40% des marges ;
- un programme de billets de trésorerie mis en place au 2nd semestre 2012 et utilisé à hauteur de 42 M€ (encours au 31 décembre 2025).
La totalité des ressources bancaires non tirées comporte des critères ESG.
Echéancier de la dette non tirée (en M€) de Mercialys au 31 décembre 2025 :
4.5.2. Covenants bancaires et notation financière
La situation financière de Mercialys au 31 décembre 2025 est restée très saine et répond à l’ensemble des covenants prévus dans les différents contrats de crédit.
Ainsi le ratio d’endettement, LTV hors droits28 s’établit à 40,2% au 31 décembre 2025 (contre 38,2% au 31 décembre 2024 et 42,5% au 30 juin 2025), le ratio de LTV droits inclus ressortant à 37,4% à la même date (contre 35,7% au 31 décembre 2024 et 39,6% au 30 juin 2025).
Ces ratios n’intègrent pas le financement en crédit-bail de l’actif de Saint-Genis pour 64,6 M€, cet élément n’étant pas rattaché à la dette financière nette. Le LTV ressort à 39,5% (droits inclus) et 42,4% (hors droits) en prenant en compte cet élément.
| 31/12/2024 | 31/12/2025 | |
|---|---|---|
| Endettement financier net (M€) | 1 002,9 | 1 154,6 |
| Valeur d’expertise hors droits des actifs (M€)29 | 2 627,5 | 2 875,6 |
| Loan To Value (LTV) – hors droits | 38,2% | 40,2% |
De même, le ratio d’EBITDA / coût de l’endettement financier net (ICR : Interest Coverage ratio) s’établit à 4,9x à fin décembre 2025, bien au-delà du covenant contractuel (ICR > 2x), contre 5,5x à fin décembre 2024 et 5,7x à fin juin 2025.
| 31/12/2024 | 31/12/2025 | |
|---|---|---|
| EBITDA (M€) | 147,2 | 148,9 |
| Coût de l’endettement financier net (M€)30 | -26,7 | -30,2 |
| Interest Coverage Ratio (ICR) | 5,5x | 4,9x |
Les deux autres covenants contractuels sont également respectés :
- la juste valeur hors droits des actifs au 31 décembre 2025 est de 2,8 Mds€, supérieure au covenant contractuel qui fixe une juste valeur hors droits des immeubles de placement supérieur à 1 Md€ ;
- une dette gagée au 31 décembre 2025 nulle, inférieure au covenant qui fixe un ratio dette gagée / juste valeur hors droits inférieur à 20%.
Mercialys est notée par l’agence Standard & Poor’s. Celle-ci a réitéré la notation de Mercialys à BBB / perspective stable le 17 octobre 2025.
4.6. Capitaux propres et actionnariat
Les capitaux propres consolidés s’élèvent à 666,5 M€ au 31 décembre 2025 contre 762,0 M€ au 31 décembre 2024.
Les principales variations ayant affecté les capitaux propres consolidés au cours de l’exercice sont les suivantes :
- résultat net de l’exercice 2025 : +36,9 M€ ;
- paiement du dividende au titre de l’exercice 2024 de 1,00 €/action et des dividendes versés aux minoritaires : -108,5 M€ ;
- opérations réalisées sur les actions propres : +1,5 M€ ;
- variation de juste valeur sur les actifs financiers et les dérivés : +3,3 M€.
Le nombre d’actions en circulation au 31 décembre 2025 s’élève à 93 886 501, inchangé depuis le 31 décembre 2024.
| 2023 | 2024 | 2025 | |
|---|---|---|---|
| Nombre d’actions en circulation | |||
| Début de période | 93 886 501 | 93 886 501 | 93 886 501 |
| Fin de période | 93 886 501 | 93 886 501 | 93 886 501 |
| Nombre d’actions moyen en circulation | 93 886 501 | 93 886 501 | 93 886 501 |
| Nombre d’actions moyen (basique) | 93 305 357 | 93 435 731 | 93 447 418 |
| Nombre d’actions moyen (dilué) | 93 305 357 | 93 435 731 | 93 447 418 |
Au 31 décembre 2025, l’actionnariat de Mercialys se décomposait comme suit : auto-contrôle (0,57%), autres actionnaires (99,43%).
Aucun actionnaire n’a déclaré auprès de l’AMF de position supérieure à 5 % au titre de la détention en capital ou en droits de vote au 31 décembre 2025. Toutefois, le groupe Cohen & Steers, dont la société-mère est Cohen & Steers Inc., détenait au 9 septembre 2025 :
- 6 572 333 094 actions (en ce compris une position de gestion pour compte de tiers), soit 7,00 % du capital ; et
- 3 641 552 droits de vote, soit 3,88 % des droits de vote, au titre de la position spécifique du groupe Cohen & Steers, dont la société mère est Cohen & Steers Inc.
4.7. Distribution
Le Conseil d’administration de Mercialys proposera à l’Assemblée générale du 23 avril 2026 le versement d’un dividende de 1,00 €/action du même niveau que celui versé au titre de 2024. La distribution correspond à 80% du RNR 2025 et offre un rendement de 5,9% sur l’actif net réévalué NTA de 16,96 €/action à fin 2025 et de 9,1% sur le cours de clôture annuel.
Au cours de 3 derniers exercices Mercialys aura ainsi versé 2,99 € de dividendes, représentant 82% de ses résultats récurrents et assurant un rendement moyen de 9,6% à ses actionnaires sur cette période.
Cette proposition de dividende au titre de 2025 est constituée de l’obligation de distribution au titre du statut SIIC concernant les bénéfices exonérés provenant :
- des opérations de location ou sous-location d’immeubles (dividendes distribués par les filiales assujetties au régime SIIC inclus) soit 0,73 €/action ;
- de la distribution du résultat exonéré inscrit au bilan de la Société pour 0,27 €/action.
Le détachement du coupon interviendra le 4 mai 2026, le dividende étant payé le 6 mai 2026.
4.8. Variations de périmètre et expertises du patrimoine immobilier
4.8.1. Cessions et investissements
Aucune cession n’est intervenue au cours de l’année 2025.
Mercialys a repris une politique d’investissements active en 2025 au travers notamment de 3 opérations représentant un montant cumulé de 190 M€ et un rendement moyen d’environ 9%. Celles-ci répondent aux critères stricts de la foncière : un rendement immédiat supérieur à 7%, des fondamentaux immobiliers cohérent avec le positionnement géographique, de durabilité et de format de Mercialys et un potentiel de création de valeur à moyen terme.
Ainsi, en mars 2025, la Société a acquis les 70% résiduels dans la société de gestion de portefeuille (SGP) ImocomPartners. Au-delà des honoraires engendrés par le fonds déjà sous gestion (650 M€ dédiés aux retails parks), la SGP a pour ambition de développer de nouveaux supports qui seraient prioritairement focalisés sur de l’immobilier commercial. Mercialys pourrait souscrire à de tels fonds, afin de bénéficier d’opportunités d’investissements additionnelles, dans le cadre de règles de prévention des conflits d’intérêt.
En juin 2025, Mercialys a fait l’acquisition du centre commercial de Saint-Genis 2 pour 146 M€, intégrant la reprise d’un crédit-bail immobilier, site leader de l’Ouest lyonnais bénéficiant d’une zone de chalandise de 700 000 habitants. Ce site répond aux exigences de Mercialys au travers de sa taille (90 magasins et 10 restaurants répartis sur plus de 18 000 m²), d’une excellente diversification locative, articulée autour d’enseignes à fort rayonnement, et d’un potentiel d’optimisation du mix-marchand et des formats immobiliers associés.
Enfin, en juillet 2025, la foncière a racheté pour 28 M€ net les 49% non détenus dans la société Hyperthetis, propriétaire de 66 000 m² de surfaces locatives sur 5 sites. Cette opération assure à Mercialys la maîtrise immobilière complète de ces sites qui pourront faire l’objet de restructurations sur le modèle des opérations réalisées à Brest et Niort décrites ci-avant.
4.8.2. Expertises et variations de périmètre
Le patrimoine de Mercialys est évalué deux fois par an par des experts indépendants.
Au 31 décembre 2025, BNP Paribas Real Estate Valuation, Catella Valuation, Jones Lang LaSalle, CBRE et BPCE Expertises Immobilières ont mis à jour l’expertise du patrimoine de Mercialys :
- BNP Paribas Real Estate Valuation a réalisé l’expertise de 18 sites au 31 décembre 2025 sur la base d’une visite in situ de 4 sites au cours du 2nd semestre 2025, et sur la base d’une actualisation des expertises réalisées au 30 juin 2025 pour les autres sites ;
- Catella Valuation a réalisé l’expertise de 12 sites au 31 décembre 2025 sur la base d’une actualisation des expertises réalisées au 30 juin 2025 ;
- Jones Lang LaSalle a réalisé l’expertise de 5 sites au 31 décembre 2025 sur la base d’une actualisation des expertises réalisées au 30 juin 2025 ;
- CBRE a réalisé l’expertise de 1 site au 31 décembre 2025 sur la base d’une actualisation de l’expertise réalisée au 1er semestre 2025 ;
- BPCE Expertises Immobilières a réalisé l’expertise de 16 sites au 31 décembre 2025, sur la base d’une actualisation des expertises réalisées au 30 juin 2025.
Sur ces bases, la valorisation du patrimoine ressort à 3 041,1 M€ droits inclus au 31 décembre 2025, en hausse de +2,1% par rapport à fin 2024 à périmètre constant. La valeur d’expertise hors droits progresse de +1,7% à périmètre constant, l’impact positif des loyers (+2,0%) compensant l’effet d’une légère remontée des taux.
| A périmètre courant | A périmètre constant31 | ||||
|---|---|---|---|---|---|
| Valeur d’expertise au 31/12/2025 | Var. au cours des 6 derniers mois | Var. au cours des 12 derniers mois | Var. au cours des 6 derniers mois | Var. au cours des 12 derniers mois | |
| Valeur hors droits | 2 834,6 | +3,7% | +9,7% | +3,7% | +1,7% |
| Valeur droits inclus | 3 041,1 | +3,9% | +10,1% | +3,9% | +2,1% |
En effet, le taux de rendement moyen des expertises ressort à 6,65% au 31 décembre 2025, contre 6,79% au 30 juin 2025 et 6,65% fin 2024. Cette évolution fait ressortir un écart de rendement positif de plus de 300 pb par rapport au taux sans risque (OAT 10 ans) à fin décembre.
Le tableau suivant présente la répartition du portefeuille immobilier de Mercialys en termes de juste valeur et de surface locative brute par catégorie de site au 31 décembre 2025, ainsi que les loyers d’expertise correspondants.
| Valeur d’expertise (hors droits) 31/12/2025 | Valeur d’expertise (droits inclus) 31/12/2025 | Surface locative brute 31/12/2025 | Loyers nets potentiels d'expertise | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Catégorie d'actif immobilier | Nombre d’actifs 31/12/2025 | (M€) | (%) | (M€) | (%) | (m²) | (M€) | (%) | |
| Shopping Parks | 34 | 2 711,1 | 95,6% | 2 909,1 | 95,7% | 647 174 | 88,4% | 185,3 | 91,6% |
| Projets | 6 | 61,6 | 2,2% | 65,5 | 2,2% | 55 002 | 7,5% | 10,3 | 5,1% |
| Diffus | 7 | 61,9 | 2,2% | 66,5 | 2,2% | 29 919 | 4,1% | 6,7 | 3,3% |
| Total | 47 | 2 834,6 | 100% | 3 041,1 | 100% | 732 096 | 100% | 202,3 | 100% |
5. Perspectives
En 2026, le RNR devrait continuer de s’appuyer sur une performance opérationnelle solide. Il intégrera également l’évolution du résultat financier, liée au refinancement d’une partie de la dette, dans un contexte de gestion active et anticipée des échéances. Dans ce cadre, Mercialys se fixe les objectifs suivants :
- un RNR d’au moins 1,29€ par action
- un dividende d’au moins 1,00 € par action.
6. Événements postérieurs à la clôture de la période
Postérieurement à la clôture, le Groupe procédera, le 27 février 2026, au remboursement à échéance de la souche obligataire d’un montant nominal de 300 millions d’euros, assortie d’un coupon fixe de 1,8 %.
7. Mesures de performance EPRA
Mercialys applique les recommandations de l’EPRA32 dans le cadre des indicateurs détaillés ci-après. L’EPRA est l’organisme représentant les sociétés Immobilières cotées en Europe, et dans ce cadre, publie des recommandations sur des indicateurs de performance afin d’améliorer la comparabilité des comptes publiés par les différentes sociétés.
Mercialys publie dans son Rapport financier semestriel et son Document d’enregistrement universel l’ensemble des indicateurs EPRA définis par les « Best Practices Recommandations », qui sont disponibles sur le site internet de cet organisme. Le tableau ci-dessous synthétise les indicateurs EPRA à fin décembre 2025, fin juin 2025 et fin décembre 2024 :
| 31/12/2024 | 30/06/2025 | 31/12/2025 | |
|---|---|---|---|
| Résultat EPRA - €/action | 1,21 | 0,66 | 1,26 |
| Actif net réévalué (EPRA NRV) - €/action | 18,23 | 17,94 | 19,42 |
| Actif net réévalué (EPRA NTA) - €/action | 16,29 | 15,63 | 16,96 |
| Actif net réévalué (EPRA NDV) - €/action | 16,45 | 15,79 | 17,29 |
| Taux de rendement initial net EPRA - % | 5,93% | 5,93% | 5,64% |
| Taux de rendement initial net majoré EPRA - % | 6,04% | 6,07% | 5,78% |
| Taux de vacance EPRA33 - % | 2.9% | 2.9% | 2.0% |
| Ratio de coût EPRA (y compris coûts liés à la vacance) - % | 19,8% | 21,6% | 20,2% |
| Ratio de coût EPRA (hors coûts liés à la vacance) - % | 18,1% | 20,1% | 18,8% |
| Investissements EPRA - M€ | 28,8 | 88,5 | 109,7 |
| Ratio d’endettement (LTV) EPRA - % | 40,2% | 45,9% | 43,3% |
| Ratio d’endettement (LTV) EPRA droits inclus - % | 37,7% | 43,0% | 40,4% |
7.1. Résultat et résultat par action EPRA
Le tableau ci-dessous permet de faire le lien entre le résultat net part du Groupe et le résultat net récurrent par action tel que défini par l’EPRA :
| (en millions d’euros) | 31/12/2024 | 30/06/2025 | 31/12/2025 |
|---|---|---|---|
| Résultat net part du Groupe | 53,8 | 13,9 | 34,0 |
| Quote-part de résultat net des entreprises associées et coentreprises et participations ne donnant pas le contrôle (amortissements, dépréciations et plus ou moins-values) | -5,7 | -1,3 | -0,5 |
| Inefficacité des couvertures, risque de défaillance bancaire et impact net des rachats obligataires et opérations de couvertures | 20,0 | 4,3 | 8,8 |
| Autres produits et charges opérationnels | 7,2 | 26,2 | 36,4 |
| Dotation aux amortissements | 37,8 | 18,4 | 38,8 |
| Résultat EPRA | 113,1 | 61,6 | 117,5 |
| Nombre d'actions moyen basique | 93 435 731 | 93 308 989 | 93 447 418 |
| Résultat par action EPRA (en euro) | 1,21 | 0,66 | 1,26 |
Le calcul du résultat net récurrent communiqué par Mercialys est identique à celui du résultat EPRA. Il n’y a aucun ajustement à réaliser entre ces deux indicateurs.
7.2. Actif net réévalué EPRA (NRV, NTA, NDV)
| 31/12/2024 | |||
|---|---|---|---|
| (en millions d’euros) | EPRA NRV | EPRA NTA | EPRA NDV |
| Capitaux propres attribuables aux actionnaires (IFRS) | 631,1 | 631,1 | 631,1 |
| Inclut 34 / Exclut 35 : i) Instruments hybrides | 0,0 | 0,0 | 0,0 |
| EPRA NAV dilué | 631,1 | 631,1 | 631,1 |
| Inclut 34 : ii.a) Réévaluation des immeubles de placement (si le modèle du coût de l'IAS 40 est utilisé) | 880,2 | 880,2 | 880,2 |
| ii.b) Réévaluation des immeubles de placement en cours de construction 36 (si le modèle du coût de l'IAS 40 est utilisé) | 0,0 | 0,0 | 0,0 |
| ii.c) Réévaluation des autres investissements non courants 37 | 10,1 | 10,1 | 10,1 |
| iii) Réévaluation des baux détenus sous forme de contrats de location-financement38 | 0,0 | 0,0 | 0,0 |
| iv) Réévaluation des immeubles destinés à la vente 39 | 0,0 | 0,0 | 0,0 |
| EPRA NAV dilué à la juste valeur | 1 521,4 | 1 521,4 | 1 521,4 |
| Exclut 35 : v) Impôt différé relatif aux variations de juste valeur des immeubles de placement40 | 0,0 | 0,0 | |
| vi) Juste valeur des instruments financiers | -2,3 | -2,3 | |
| vii) Goodwill résultant de l'impôt différé | 0,0 | 0,0 | 0,0 |
| viii.a) Goodwill (bilan IFRS) | 0,0 | 0,0 | |
| viii.b) Immobilisations incorporelles (bilan IFRS) | -3,4 | ||
| Inclut 34 : ix) Juste valeur de la dette à taux fixe | 9,6 | ||
| x) Réévaluation des immobilisations incorporelles à leur juste valeur | 0,0 | ||
| xi) Droits de mutation 41 | 177,5 | 0,0 | |
| NAV | 1 696,6 | 1 515,6 | 1 531,0 |
| Nombre d’actions totalement dilué fin de période | 93 067 643 | 93 067 643 | 93 067 643 |
| NAV par action (en euros) | 18,23 | 16,29 | 16,45 |
| 30/06/2025 | |||
|---|---|---|---|
| (en millions d’euros) | EPRA NRV | EPRA NTA | EPRA NDV |
| Capitaux propres attribuables aux actionnaires (IFRS) | 575,4 | 575,4 | 575,4 |
| Inclut 42 / Exclut 43 : i) Instruments hybrides | 0,0 | 0,0 | 0,0 |
| EPRA NAV dilué | 575,4 | 575,4 | 575,4 |
| Inclut 42 : ii.a) Réévaluation des immeubles de placement (si le modèle du coût de l'IAS 40 est utilisé) | 902,8 | 902,8 | 902,8 |
| ii.b) Réévaluation des immeubles de placement en cours de construction 44 (si le modèle du coût de l'IAS 40 est utilisé) | 0,0 | 0,0 | 0,0 |
| ii.c) Réévaluation des autres investissements non courants 45 | 10,0 | 10,0 | 10,0 |
| iii) Réévaluation des baux détenus sous forme de contrats de location-financement 46 | 0,0 | 0,0 | 0,0 |
| iv) Réévaluation des immeubles destinés à la vente 47 | 0,0 | 0,0 | 0,0 |
| EPRA NAV dilué à la juste valeur | 1 488,2 | 1 488,2 | 1 488,2 |
| Exclut 43 : v) Impôt différé relatif aux variations de juste valeur des immeubles de placement 48 | 0,0 | 0,0 | |
| vi) Juste valeur des instruments financiers | -6,5 | -6,5 | |
| vii) Goodwill résultant de l'impôt différé | 0,0 | 0,0 | 0,0 |
| viii.a) Goodwill (bilan IFRS) | -19,5 | -19,5 | |
| viii.b) Immobilisations incorporelles (bilan IFRS) | -3,6 | ||
| Inclut 42 : ix) Juste valeur de la dette à taux fixe | 4,7 | ||
| x) Réévaluation des immobilisations incorporelles à leur juste valeur | 0,0 | ||
| xi) Droits de mutation 49 | 192,9 | 0,0 | |
| NAV | 1 674,6 | 1 458,7 | 1 473,4 |
| Nombre d’actions totalement dilué fin de période | 93 328 694 | 93 328 694 | 93 328 694 |
| NAV par action (en euros) | 17,94 | 15,63 | 15,79 |
| 31/12/2025 | |||
|---|---|---|---|
| (en millions d’euros) | EPRA NRV | EPRA NTA | EPRA NDV |
| Capitaux propres attribuables aux actionnaires (IFRS) | 595,1 | 595,1 | 595,1 |
| Inclut 50 / Exclut 51 : i) Instruments hybrides | 0,0 | 0,0 | 0,0 |
| EPRA NAV dilué | 595,1 | 595,1 | 595,1 |
| Inclut 50 : ii.a) Réévaluation des immeubles de placement (si le modèle du coût de l'IAS 40 est utilisé) | 952,3 | 952,3 | 952,3 |
| ii.b) Réévaluation des immeubles de placement en cours de construction 52 (si le modèle du coût de l'IAS 40 est utilisé) | 0,0 | 0,0 | 0,0 |
| ii.c) Réévaluation des autres investissements non courants 53 | 9,6 | 9,6 | 9,6 |
| iii) Réévaluation des baux détenus sous forme de contrats de location-financement54 | 59,8 | 59,8 | 59,8 |
| iv) Réévaluation des immeubles destinés à la vente 55 | 0,0 | 0,0 | 0,0 |
| EPRA NAV dilué à la juste valeur | 1 616,8 | 1 616,8 | 1 616,8 |
| Exclut 51 : v) Impôt différé relatif aux variations de juste valeur des immeubles de placement56 | 0,0 | 0,0 | |
| vi) Juste valeur des instruments financiers | -10,1 | -10,1 | |
| vii) Goodwill résultant de l'impôt différé | 0,0 | 0,0 | 0,0 |
| viii.a) Goodwill (bilan IFRS) | -11,5 | -11,5 | |
| viii.b) Immobilisations incorporelles (bilan IFRS) | -12,4 | ||
| Inclut 50 : ix) Juste valeur de la dette à taux fixe | 9,1 | ||
| x) Réévaluation des immobilisations incorporelles à leur juste valeur | 0,0 | ||
| xi) Droits de mutation 57 | 206,5 | 0,0 | |
| NAV | 1 813,3 | 1 582,9 | 1 614,5 |
| Nombre d’actions totalement dilué fin de période | 93 354 784 | 93 354 784 | 93 354 784 |
| NAV par action (en euros) | 19,42 | 16,96 | 17,29 |
7.3. Taux de rendement initial net (Net Initial Yield) et Taux de rendement initial net majoré (« topped-up » NIY) EPRA
Le tableau ci-dessous établit le passage entre le taux de rendement tel que publié par Mercialys et les taux de rendement définis par l’EPRA :
| (en millions d'euros) | 31/12/2024 | 30/06/2025 | 31/12/2025 |
|---|---|---|---|
| Immeubles de placement - détenus à 100 % | 2 583,7 | 2 734,0 | 2 821,9 |
| Actifs en développement (-) | 0,0 | 0,0 | 12,7 |
| Valeur du portefeuille d'actifs achevés hors droits | 2 583,7 | 2 734,0 | 2 834,6 |
| Droits de mutation | 177,5 | 192,9 | 206,5 |
| Valeur du portefeuille d'actifs achevés droits inclus | 2 761,2 | 2 926,9 | 3 041,1 |
| Revenus locatifs annualisés | 171,1 | 181,3 | 179,5 |
| Charges non récupérables (-) | -7,3 | -7,6 | -8,1 |
| Loyers nets annualisés | 163,8 | 173,7 | 171,4 |
| Gain théorique relatif à l'expiration des paliers, franchises et autres avantages locatifs consentis aux preneurs | 3,0 | 4,0 | 4,4 |
| Loyers nets annualisés majorés | 166,9 | 177,7 | 175,8 |
| Taux de rendement initial net EPRA (Net Initial Yield) | 5,93% | 5,93% | 5,64% |
| Taux de rendement initial net majoré EPRA ("Topped-Up" Net Initial Yield) | 6,04% | 6,07% | 5,78% |
7.4. Taux de vacance totale EPRA
Le taux de vacance est calculé sur la base de : valeur locative des lots vacants / (loyer minimum garanti annualisé des locaux occupés + valeur locative des locaux vacants). Le taux de vacance totale EPRA s’établit à 3,9% à fin décembre 2025, en amélioration par rapport à fin juin 2025 à 4,3% et fin décembre 2024 (4,1%). La vacance stratégique, décidée afin de faciliter la mise en place des projets d’extension ou de restructuration, représente 1,9% au sein de ce taux de vacance total.
| (en millions d'euros) | 31/12/2024 | 30/06/2025 | 31/12/2025 |
|---|---|---|---|
| Valeur locative des lots vacants | 7,3 | 8,3 | 7,5 |
| Valeur locative de l’ensemble du portefeuille | 179,1 | 191,5 | 189,6 |
| Taux de vacance EPRA58 | 4,1% | 4,3% | 3,9% |
7.5. Ratios de coût EPRA
| (en millions d'euros) | 31/12/2024 | 30/06/2025 | 31/12/2025 | Commentaires |
|---|---|---|---|---|
| Charges opérationnelles et administratives du compte de résultat IFRS | -28,4 | -13,9 | -29,5 | Frais de personnel et autres charges |
| Charges locatives nettes | -6,0 | -4,4 | -6,5 | Impôt foncier et charges locatives non récupérés (y. c. coûts de la vacance) |
| Honoraires de gestion locative | 3,3 | 1,7 | 6,5 | Honoraires de gestion locative |
| Autres produits et charges | -4,5 | -2,7 | -7,0 | Autres produits et charges sur immeuble hors honoraires de gestion |
| Part des charges administratives et opérationnelles liées aux JV | 0,0 | 0,0 | 0,0 | |
| Total | -35,6 | -19,2 | -36,5 | |
| Les ajustements destinés à calculer le ratio de coût EPRA excluent (si inclus en haut) : | ||||
| les amortissements | 0,0 | 0,0 | 0,0 | Amortissements et provisions sur immobilisations |
| la location de terrain | 0,0 | 0,0 | 0,0 | Loyers payés hors Groupe |
| les charges locatives récupérées par une facturation globale (incluse dans le loyer) | 0,0 | 0,0 | 0,0 | |
| Coûts EPRA (incluant la vacance) (A) | -35,6 | -19,2 | -36,5 | A |
| Coûts directs de la vacance 59 | 3,1 | 1,4 | 2,6 | |
| Coûts EPRA (excluant la vacance) (B) | -32,5 | -17,8 | -33,9 | B |
| Revenus locatifs bruts hors coûts liés à la location de terrain 60 | 179,5 | 88,7 | 180,6 | Moins coûts liés aux baux à construction et baux emphytéotiques |
| Moins : Charges sur immeubles si comprises dans les revenus locatifs bruts | 0,0 | 0,0 | 0,0 | |
| Plus : Part des revenus locatifs bruts liés aux JV (hors part du coût du terrain) | 0,0 | 0,0 | 0,0 | |
| Revenus locatifs (C) | 179,5 | 88,7 | 180,6 | C |
| Ratio de coût EPRA y compris coûts liés à la vacance | 19,8% | 21,6% | 20,2% | A / C |
| Ratio de coût EPRA hors coûts liés à la vacance | 18,1% | 20,1% | 18,8% | B / C |
7.6. Investissements EPRA
Le tableau ci-dessous présente les investissements réalisés sur la période :
| 31/12/2024 | 30/06/2025 | 31/12/2025 | |||||||
|---|---|---|---|---|---|---|---|---|---|
| (en millions d’euros) | Groupe (hors coentreprises) | Coentreprises (quote-part proport.) | Total Groupe | Groupe (hors coentreprises) | Coentreprises (quote-part proport.) | Total Groupe | Groupe (hors coentreprises) | Coentreprises (quote-part proport.) | Total Groupe |
| Acquisitions | 1,2 | 0,0 | 1,2 | 81,3 | 0,0 | 81,3 | 81,9 | 0,0 | 81,9 |
| Développements | 1,7 | 0,0 | 1,7 | 1,9 | 0,0 | 1,9 | 8,3 | 0,0 | 8,3 |
| Immeubles de placement | 24,7 | 0,0 | 24,7 | 5,3 | 0,0 | 5,3 | 19,5 | 0,0 | 19,5 |
| Avec espace locatif additionnel | 5,4 | 0,0 | 5,4 | 3,5 | 0,0 | 3,5 | 6,7 | 0,0 | 6,7 |
| Sans espace locatif additionnel | 15,0 | 0,0 | 15,0 | 1,4 | 0,0 | 1,4 | 11,2 | 0,0 | 11,2 |
| Participations travaux et indemnités | 3,1 | 0,0 | 3,1 | 0,4 | 0,0 | 0,4 | 1,7 | 0,0 | 1,7 |
| Autres investissements significatifs non ventilés | 1,2 | 0,0 | 1,2 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Intérêts capitalisés (si applicable) | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Investissement total | 27,5 | 0,0 | 27,5 | 88 ,5 | 0,0 | 88 ,5 | 109,7 | 0,0 | 109,7 |
| Retraitement de la position comptable à la position cash | 1,3 | 0,0 | 1,3 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Investissement total (cash) | 28,8 | 0,0 | 28,8 | 88,5 | 0,0 | 88,5 | 109,7 | 0,0 | 109,7 |
Les investissements liés aux immeubles de placement font figurer :
- sur la ligne « Avec espace locatif additionnel » principalement des travaux liés au portefeuille de projets traditionnels (transformations de galeries, projets urbains mixtes) ;
- sur la ligne « Sans espace locatif additionnel » principalement des dépenses de maintenance ;
- sur la ligne « Autres investissements significatifs non ventilés » des dépenses liées à l’informatique, à l’écosystème digital et marketing, ainsi qu’à la démarche RSE de l’entreprise.
7.7. Ratio d’endettement (LTV) EPRA
Le tableau ci-dessous présente le calcul du ratio d’endettement (LTV) tel que déterminé par l’EPRA. Cet indicateur diffère du calcul établi par la Société, tel que présenté ci-avant, qui représente également la référence des différents covenants bancaires.
Ratio au 31 décembre 2024
| (En millions d'euros) | Groupe | Part des entreprises associées | Participations détenues | Participations ne donnant pas le contrôle | Total |
|---|---|---|---|---|---|
| Emprunts auprès d'institutions financières | 40,7 | 40,7 | |||
| Billets de trésorerie | 42,0 | 42,0 | |||
| Instruments de dette hybrides | |||||
| Emprunts obligataires | 1 244,6 | 1 244,6 | |||
| Inclut Dérivés de change et taux (futures, swaps, options et forwards) | -0,4 | -0,4 | |||
| Dettes nettes d'exploitation | |||||
| Propriété occupée par le propriétaire (dette) | |||||
| Comptes courants avec une caractéristique de fonds propres | |||||
| Exclut Trésorerie et équivalents de trésorerie : | -283,7 | -3,7 | 15,9 | -271,5 | |
| Total dette Nette (a) | 1 002,6 | 37,0 | 15,8 | 1 055,4 | |
| Biens immobiliers occupés par le propriétaire : | |||||
| Immeubles de placement à la juste valeur : | 2 583,6 | 85,9 | -95,7 | 2 573,8 | |
| Propriétés détenues en vue de la vente | |||||
| Inclut Immeubles en cours de développement | |||||
| Immobilisations incorporelles | 3,4 | 3,4 | |||
| Créances nettes d'exploitation | 21,5 | 0,8 | -0,7 | 21,6 | |
| Immobilisations financières | 23,1 | -4,6 | 6,5 | 25,0 | |
| Total Patrimoine (b) | 2 631,7 | 82,0 | 6,5 | -96,4 | 2 623,8 |
| EPRA LTV (a) / (b) | 40,2% | ||||
| Droits de mutation (c) | 177,5 | 6,0 | -6,6 | 177,0 | |
| EPRA LTV droits inclus (a) / (b) + (c) | 37,7% |
Ratio au 30 juin 2025
| (En millions d'euros) | Groupe | Part des entreprises associées | Participations détenues | Participations ne donnant pas le contrôle | Total |
|---|---|---|---|---|---|
| Emprunts auprès d'institutions financières | 107,1 | 40,7 | 147,7 | ||
| Billets de trésorerie | 42,0 | 42,0 | |||
| Instruments de dette hybrides | |||||
| Emprunts obligataires | 1 544,1 | 1 544,1 | |||
| Inclut Dérivés de change et taux (futures, swaps, options et forwards) | -3,1 | -3,1 | |||
| Dettes nettes d'exploitation | 0,2 | 0,2 | |||
| Propriété occupée par le propriétaire (dette) | |||||
| Comptes courants avec une caractéristique de fonds propres | |||||
| Exclut Trésorerie et équivalents de trésorerie : | -442,1 | -3,9 | 4,2 | -441,8 | |
| Total dette Nette (a) | 1 248,0 | 36,8 | 4,4 | 1 289,2 | |
| Biens immobiliers occupés par le propriétaire : | |||||
| Immeubles de placement à la juste valeur : | 2 729,5 | 85,1 | -56,4 | 2 758,2 | |
| Propriétés détenues en vue de la vente | 4,5 | 4,5 | |||
| Inclut Immeubles en cours de développement | |||||
| Immobilisations incorporelles | 3,6 | 3,6 | |||
| Créances nettes d'exploitation | 20,4 | 0,3 | 20,7 | ||
| Immobilisations financières | 23,3 | -4,6 | 0,9 | 19,6 | |
| Total Patrimoine (b) | 2 781,3 | 80,7 | 0,9 | -56,4 | 2 806,6 |
| EPRA LTV (a) / (b) | 45,9% | ||||
| Droits de mutation (c) | 192,9 | 6,4 | -4,4 | 194,9 | |
| EPRA LTV droits inclus (a) / (b) + (c) | 43,0% |
Ratio au 31 décembre 2025
| (En millions d'euros) | Groupe | Part des entreprises associées | Participations détenues | Participations ne donnant pas le contrôle | Total |
|---|---|---|---|---|---|
| Emprunts auprès d'institutions financières | 67,6 | 41,7 | 109,3 | ||
| Billets de trésorerie | 42,0 | 42,0 | |||
| Instruments de dette hybrides | |||||
| Emprunts obligataires | 1 548,0 | 1 548,0 | |||
| Inclut Dérivés de change et taux (futures, swaps, options et forwards) | -4,6 | -4,6 | |||
| Dettes nettes d'exploitation | 0,4 | 0,4 | |||
| Propriété occupée par le propriétaire (dette) | |||||
| Comptes courants avec une caractéristique de fonds propres | |||||
| Exclut Trésorerie et équivalents de trésorerie : | -435,3 | -3,3 | 5,6 | -433,0 | |
| Total dette Nette (a) | 1 217,7 | 38,4 | 6,0 | 1 262,1 | |
| Biens immobiliers occupés par le propriétaire : | |||||
| Immeubles de placement à la juste valeur : | 2 826,9 | 84,1 | -55,9 | 2 855,1 | |
| Propriétés détenues en vue de la vente | 7,7 | 7,7 | |||
| Inclut Immeubles en cours de développement | |||||
| Immobilisations incorporelles | 12,4 | 12,4 | |||
| Créances nettes d'exploitation | 18,8 | 1,1 | 19,8 | ||
| Immobilisations financières | 23,5 | -4,6 | 0,9 | 19,7 | |
| Total Patrimoine (b) | 2 889,2 | 80,5 | 0,9 | -55,9 | 2 914,7 |
| EPRA LTV (a) / (b) | 43,3% | ||||
| Droits de mutation (c) | 206,5 | 6,3 | -4,9 | 207,9 | |
| EPRA LTV droits inclus (a) / (b) + (c) | 40,4% |
Notes
- droits inclus ↩
- montant soumis à approbation par les actionnaires présents ou représentés à l’Assemblée générale ordinaire qui se tiendra le 23 avril 2026 ↩
- Rapport entre le loyer, les charges (y compris fonds marketing) et les travaux refacturés TTC, payés par les commerçants, et leur chiffre d’affaires TTC (hors grandes surfaces alimentaires) ↩
- Croissance organique des loyers bruts qui n’incluent pas les autres revenus non locatifs tels que les prestations de services, les redevances d’actifs sous gestion perçus en provenance d’ImocomPartners,… ↩
- Le taux de vacance, tout comme le taux d’effort de Mercialys, n’intègre pas les conventions liées à l’activité de commerce éphémère ↩
- Pro forma les revenus locatifs 2025 s’élèvent à 182,6 M€, en hausse de +1,7% par rapport à 2024. Les revenus 2025 publiés sont impactés négativement par une perte temporaire de loyers sur les sites de Brest et Niort, liée à des résiliations anticipées de baux. Cette perte est intégralement compensée par des indemnités, qui couvrent également la période de travaux de nouveaux preneurs déjà signés. Ces indemnités sont comptabilisées en autres éléments opérationnels, conformément aux règles comptables IFRS. La prise d’effets des nouveaux loyers sur les surfaces relouées interviendra en 2026 et 2027 à l’issue de l’aménagement des cellules pour les nouveaux magasins ↩
- Résultat net récurrent = résultat net part du groupe avant dotation aux amortissements, plus ou moins-values de cessions nettes de frais associés, dépréciations d’actifs éventuelles et autres effets non récurrents ↩
- Sites constants en nombre et en surface ↩
- Calcul effectué sur le nombre d’actions dilué en fin de période, conformément à la méthodologie de l’EPRA concernant la NTA par action ↩
- Différentiel entre la valeur nette comptable des actifs au bilan et la valeur d’expertise hors droits ↩
- LTV (Loan To Value) : Endettement financier net / (Valeur vénale hors droits du patrimoine + Valeur de marché des titres de sociétés mises en équivalence pour 41,1 M€ au 31 décembre 2025, 43,9 M€ au 31 décembre 2024 et 42,7 M€ au 30 juin 2025, la valeur de patrimoine des sociétés mises en équivalence n’étant pas intégrée dans la valeur d’expertise) ↩
- ICR (Interest Coverage Ratio) : EBITDA / Coût de l’endettement financier net ↩
- Pro forma les revenus locatifs 2025 s’élèvent à 182,6 M€, en hausse de +1,7% par rapport à 2024. Les revenus 2025 publiés sont impactés négativement par une perte temporaire de loyers sur les sites de Brest et Niort, liée à des résiliations anticipées de baux. Cette perte est intégralement compensée par des indemnités, qui couvrent également la période de travaux de nouveaux preneurs déjà signés. Ces indemnités sont comptabilisées en autres éléments opérationnels, conformément aux règles comptables IFRS. La prise d’effets des nouveaux loyers sur les surfaces relouées interviendra en 2026 et 2027 à l’issue de l’aménagement des cellules pour les nouveaux magasins ↩
- Sur la base du nombre d’actions moyen pondéré sur la période retraité des actions propres Nombre moyen pondéré d’actions non dilué en 2025 = 93 447 418 actions Nombre moyen pondéré d’actions totalement dilué en 2025 = 93 447 418 actions ↩
- Conformément à la méthode de calcul EPRA : valeur locative des locaux vacants / (loyer minimum garanti annualisé des locaux occupés + valeur locative des locaux vacants)
- Le taux de vacance totale s’élève à 3,9% au 31 décembre 2025, en nette amélioration par rapport au 30 juin 2025 à 4,3% et au 31 décembre 2024 (4,1%)
- Le taux de vacance de Mercialys, tout comme le taux d’effort, n’intègre pas les conventions liées à l’activité de Commerce Éphémère ↩
- Rapport entre le loyer, les charges (y compris fonds marketing) et les travaux refacturés, payés par les commerçants et leur chiffre d’affaires (hors grandes surfaces alimentaires) : (loyer + charges + travaux refacturés TTC) / chiffre d’affaires TTC ↩
- Pro forma les revenus locatifs 2025 s’élèvent à 182,6 M€, en hausse de +1,7% par rapport à 2024. Les revenus 2025 publiés sont impactés négativement par une perte temporaire de loyers sur les sites de Brest et Niort, liée à des résiliations anticipées de baux. Cette perte est intégralement compensée par des indemnités, qui couvrent également la période de travaux de nouveaux preneurs déjà signés. Ces indemnités sont comptabilisées en autres éléments opérationnels, conformément aux règles comptables IFRS. La prise d’effets des nouveaux loyers sur les surfaces relouées interviendra en 2026 et 2027 à l’issue de l’aménagement des cellules pour les nouveaux magasins ↩
- Croissance organique des loyers bruts qui n’incluent pas les autres revenus non locatifs tels que les prestations de services, les redevances d’actifs sous gestion perçus en provenance d’ImocomPartners,… ↩
- Indemnités payées par un locataire afin de modifier la destination de son bail et pouvoir exercer une activité autre que celle originellement prévue au contrat de location ↩
- Earnings before interests, tax, depreciation and amortization ↩
- Conformément aux modalités de calcul fixées par les covenants sur les lignes bancaires de la Société, le coût de l’endettement financier net n’intègre pas la charge nette liée aux primes, frais et amortissements exceptionnels liés aux rachats obligataires, ainsi qu’aux produits et charges issus du débouclage d’opérations de couverture ↩
- Inefficacité des couvertures, risque de défaillance bancaire, primes, frais et amortissements exceptionnels liés aux rachats obligataires, et produits et charges issus du débouclage d’opérations de couverture ↩
- Indemnités de résiliation liées à des fins de bail anticipées, destinées à compenser les flux locatifs des baux sortants. ↩
- Calculé sur le nombre d’actions moyen non dilué (basique), soit 93 447 418 actions ↩
- Le résultat net récurrent correspond au résultat net avant dotations aux amortissements, plus ou moins-values de cessions nettes de frais associés, dépréciation d’actifs éventuelles et autres effets non récurrents ↩
- LTV (Loan To Value) : Endettement financier net / (Valeur vénale hors droits du patrimoine + Valeur de marché des titres de sociétés mises en équivalence) ↩
- Incluant la valeur de marché des titres des sociétés mises en équivalence, soit 41,2 M€ au titre de 2025 et 43,9 M€ au titre de 2024, la valeur de patrimoine des sociétés mises en équivalence n’étant pas intégrée dans la valeur d’expertise ↩
- Conformément aux modalités de calcul fixées par les covenants sur les lignes bancaires de la Société, le coût de l’endettement financier net n’intègre pas la charge nette liée aux primes, frais et amortissements exceptionnels liés aux rachats obligataires, ainsi qu’aux produits et charges issus du débouclage d’opérations de couverture ↩
- Sites constants en nombre et en surface ↩
- European Public Real Estate Association ↩
- Hors vacants stratégiques ↩
- « Inclut » indique qu'un actif (inscrit au bilan ou hors bilan) doit être ajouté aux capitaux propres, alors qu'un passif doit être déduit ↩
- « Exclut » indique qu'un actif (inscrit au bilan) doit être déduit, alors qu'un passif (inscrit au bilan) doit être ajouté ↩
- Écart entre la valeur des immeubles en construction inscrits au bilan au coût et leur juste valeur ↩
- Réévaluation des immobilisations incorporelles à retraiter (x) Réévaluation des immobilisations incorporelles à la juste valeur non prises en compte sur cette ligne ↩
- Écart entre les créances liées aux contrats de location-financement inscrites au bilan au coût amorti et leur juste valeur ↩
- Écart entre la valeur des immeubles destinés à la vente inscrits au bilan au coût (IAS 2) et leur juste valeur ↩
- Les retraitements des impôts différés sont détaillés en page 16 des EPRA Best Practices Recommendations guidelines ↩
- Les retraitements des droits de mutation sont détaillés en page 18 des EPRA Best Practices Recommendations guidelines ↩
- « Inclut » indique qu'un actif (inscrit au bilan ou hors bilan) doit être ajouté aux capitaux propres, alors qu'un passif doit être déduit ↩
- « Exclut » indique qu'un actif (inscrit au bilan) doit être déduit, alors qu'un passif (inscrit au bilan) doit être ajouté ↩
- Écart entre la valeur des immeubles en construction inscrits au bilan au coût et leur juste valeur ↩
- Réévaluation des immobilisations incorporelles à retraiter (x) Réévaluation des immobilisations incorporelles à la juste valeur non prises en compte sur cette ligne ↩
- Écart entre les créances liées aux contrats de location-financement inscrites au bilan au coût amorti et leur juste valeur ↩
- Écart entre la valeur des immeubles destinés à la vente inscrits au bilan au coût (IAS 2) et leur juste valeur ↩
- Les retraitements des impôts différés sont détaillés en page 16 des EPRA Best Practices Recommendations guidelines ↩
- Les retraitements des droits de mutation sont détaillés en page 18 des EPRA Best Practices Recommendations guidelines ↩
- « Inclut » indique qu'un actif (inscrit au bilan ou hors bilan) doit être ajouté aux capitaux propres, alors qu'un passif doit être déduit ↩
- « Exclut » indique qu'un actif (inscrit au bilan) doit être déduit, alors qu'un passif (inscrit au bilan) doit être ajouté ↩
- Écart entre la valeur des immeubles en construction inscrits au bilan au coût et leur juste valeur ↩
- Réévaluation des immobilisations incorporelles à retraiter (x) Réévaluation des immobilisations incorporelles à la juste valeur non prises en compte sur cette ligne ↩
- Écart entre les créances liées aux contrats de location-financement inscrites au bilan au coût amorti et leur juste valeur ↩
- Écart entre la valeur des immeubles destinés à la vente inscrits au bilan au coût (IAS 2) et leur juste valeur ↩
- Les retraitements des impôts différés sont détaillés en page 16 des EPRA Best Practices Recommendations guidelines ↩
- Les retraitements des droits de mutation sont détaillés en page 18 des EPRA Best Practices Recommendations guidelines ↩
- Hors lots en vacance stratégique associée à des projets, le taux de vacance courante EPRA s’élève à 2% au 31/12/2025 contre 2,9% au 30/06/2025 et 2,9% également au 31/12/2024 ↩
- Le ratio de l’EPRA déduit tous les coûts de la vacance sur les actifs en phase de rénovation et de développement, s'ils ont été comptabilisés comme des postes de dépenses. Les dépenses qui peuvent être exclues sont : taxe foncière, charges de service, aides marketing, assurance, taxe carbone, tout autre coût lié à l'immeuble ↩
- Les revenus locatifs doivent être calculés après déduction des locations de terrain. Toutes les charges de service, de gestion et autres revenus liés aux dépenses du patrimoine doivent être ajoutés et non déduits. Si la location comprend des charges de service, la Société doit les retraiter afin de les exclure. Les aides locatives peuvent être déduites des revenus locatifs, les autres coûts doivent être pris en compte en ligne avec les normes IFRS ↩